🔧 Résoudre un écart entre l'appel et les prélèvements
Orthophinance affiche un avertissement lorsque, pour une caisse (URSSAF, CARPIMKO, CIPAV…), le total provisionnel + régularisation que vous avez saisi dans Finances pro → Appel de cotisations ne correspond pas aux montants réellement prélevés sur l’année.
Autrement dit :
Provisionnel + Régularisation (votre appel de cotisations) ≠ Total prélevé sur l’année (vos relevés bancaires)
L’avertissement apparaît dès que décembre de l’année est calculé : Orthophinance considère alors que les douze mois sont saisis et additionne les prélèvements de janvier à décembre.
L’écart vient le plus souvent de l’une de ces quatre causes :
- Vous avez oublié de compter un paiement ou un remboursement
- Vous avez déclaré un revenu estimé sans le saisir dans Orthophinance
- Vous avez saisi un revenu estimé, mais l’appel de cotisations saisi est celui d’avant la déclaration
- Vous avez des charges payées en retard
Cas 1 : Un paiement ou un remboursement oublié
Section intitulée « Cas 1 : Un paiement ou un remboursement oublié »Un mois calculé sans ses prélèvements
Section intitulée « Un mois calculé sans ses prélèvements »Un mois calculé sans prélèvement compte pour 0 € dans le total de l’année. Cette situation apparaît quand l’année n’est pas terminée et que les mois à venir ont été calculés pour voir les résultats, avant que les prélèvements aient eu lieu.
Exemple : en septembre, octobre, novembre et décembre sont calculés sans rien saisir. L’appel de cotisations attend 2 802 € d’URSSAF sur l’année, les prélèvements saisis de janvier à septembre font 2 000 €, et l’avertissement affiche un écart de 802 €. Les trois échéances manquantes de l’échéancier (228 € + 348 € + 226 €) expliquent tout l’écart.
Pour chaque caisse, parcourez les mois calculés de l’année et repérez ceux dont la case charges prélevées est vide ou à 0 € alors qu’un prélèvement a eu lieu ou est prévu :
- Mois passés : reportez le débit réel du relevé bancaire.
- Mois à venir : reportez le montant prévu par l’échéancier (pour l’URSSAF, la colonne « montant restant à payer » ; pour la CARPIMKO ou la CIPAV, le montant de chaque échéance ou de chaque versement si vous payez en plusieurs fois). Vous pouvez ensuite remplacer ces montants par les débits réels au fil des mois.
Des prélèvements différents du compte bancaire
Section intitulée « Des prélèvements différents du compte bancaire »Pour les mois passés, les montants que vous avez saisis comme prélevés doivent correspondre aux débits réels de votre compte bancaire, et non à un échéancier prévisionnel.
- Reprenez vos relevés bancaires de l’année et additionnez, pour chaque caisse, les prélèvements réellement débités.
- Comparez ce total au montant « Prélevé sur l’année » affiché dans l’avertissement.
- Si l’URSSAF vous a remboursé un excédent de régularisation, saisissez-le une seule fois : soit en négatif dans le mois du remboursement, soit en déduction des échéances suivantes si l’URSSAF l’a affecté à vos prochains prélèvements, jamais les deux.
La méthode complète de contrôle des données mensuelles est détaillée dans Contrôler ses saisies mois par mois.
Cas 2 : Un revenu estimé non saisi dans Orthophinance
Section intitulée « Cas 2 : Un revenu estimé non saisi dans Orthophinance »Si vous avez fait une déclaration de revenus estimés auprès de l’URSSAF en cours d’année, vos cotisations provisionnelles ont été recalculées. Les montants prélevés ne correspondent alors plus au provisionnel initial de votre échéancier.
➡️ Ouvrez Finances pro → Appel de cotisations pour l’année concernée, cochez Je déclare des revenus estimés, saisissez le revenu estimé, puis reportez les montants du nouvel appel de cotisations, reçu après la déclaration. L’écart doit disparaître.
Cas 3 : Un revenu estimé saisi avec l’ancien appel de cotisations
Section intitulée « Cas 3 : Un revenu estimé saisi avec l’ancien appel de cotisations »Le revenu estimé est saisi dans Finances pro → Appel de cotisations, mais le provisionnel et la régularisation sont encore ceux de l’appel reçu avant la déclaration. Les prélèvements suivent le nouvel appel et ne correspondent plus aux montants saisis.
➡️ Remplacez les montants de l’appel par ceux du nouvel appel de cotisations, reçu après la déclaration de revenus estimés.
Cas 4 : Des charges payées en retard
Section intitulée « Cas 4 : Des charges payées en retard »Une partie des cotisations de l’année peut être payée l’année suivante : report d’échéance, facilité de paiement, prélèvement tardif de la caisse. Les prélèvements de l’année sont alors inférieurs à l’appel, du montant de ces charges.
➡️ Pour corriger l’écart :
- Ouvrez Finances pro → Appel de cotisations pour l’année concernée, puis l’appel de la caisse.
- Dans la section Charges en retard, saisissez le montant des charges de l’année que vous allez payer l’année suivante.
- Cliquez sur Enregistrer.
Exemple : l’appel URSSAF 2025 indique 6 000 € de provisionnel et 1 000 € de régularisation, soit 7 000 €. Une échéance de 1 200 € a été reportée en 2026, et les prélèvements 2025 font 5 800 €. Avec 1 200 € de charges payées en retard sur l’appel 2025, Orthophinance compare 7 000 − 1 200 = 5 800 € aux 5 800 € prélevés, et l’avertissement disparaît.
L’année suivante, les prélèvements de ces charges se saisissent dans les saisies ponctuelles, section Charges en retard, et non dans les charges prélevées de l’année. Dans l’exemple, les 1 200 € prélevés en 2026 vont dans URSSAF prélevée en retard.
Orthophinance affiche un avertissement si les charges en retard saisies sur une année dépassent celles déclarées sur l’appel de cotisations de l’année précédente. Complétez alors le montant de la section Charges en retard de cet appel.
Autre cause : Une faute de saisie dans l’appel de cotisations
Section intitulée « Autre cause : Une faute de saisie dans l’appel de cotisations »Ouvrez Finances pro → Appel de cotisations pour l’année concernée et comparez, caisse par caisse, avec votre échéancier URSSAF / CARPIMKO / CIPAV :
- Le provisionnel saisi correspond-il bien au provisionnel de l’échéancier ?
- La régularisation saisie correspond-elle bien à celle de l’échéancier ?
Une simple faute de frappe ou une ligne oubliée explique souvent tout l’écart.
Cas particulier : Vous êtes en début d’activité
Section intitulée « Cas particulier : Vous êtes en début d’activité »Voici à quoi cela ressemble sur votre échéancier URSSAF :

Les cotisations provisionnelles de votre première année ne figurent alors ni dans la régularisation de l’échéancier, ni dans les cotisations provisionnelles de l’année en cours. Elles sont pourtant prélevées cette année : l’appel de cotisations saisi tel quel est inférieur aux prélèvements, de leur montant.
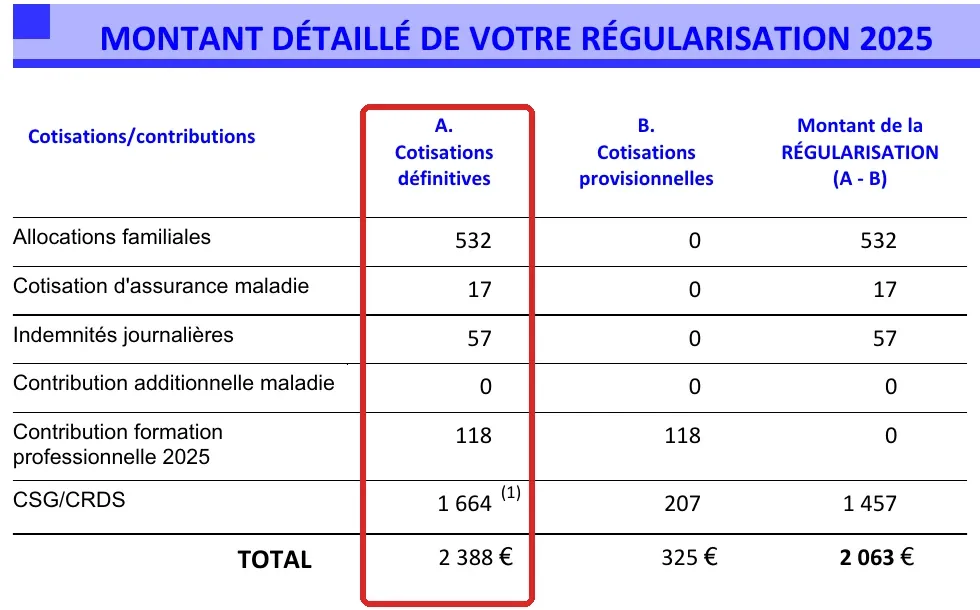
Exemple : début d’activité en octobre 2025, aucun prélèvement URSSAF en 2025. L’annexe 1 de la notification 2026 indique 2 388 € de cotisations définitives 2025, dont 325 € de cotisations provisionnelles déjà appelées et 2 063 € de régularisation. L’annexe 2 indique 5 542 € de cotisations provisionnelles 2026. En 2026, l’URSSAF prélève :
325 € (provisionnelles 2025) + 2 063 € (régularisation 2025) + 5 542 € (provisionnelles 2026) = 7 930 €
Saisi tel quel, l’appel totalise 2 063 + 5 542 = 7 605 €, et l’avertissement affiche un écart de 325 €.
Corriger l’écart
Section intitulée « Corriger l’écart »Si aucune cotisation URSSAF n’a été prélevée pendant votre première année, l’écart se corrige en reportant dans la régularisation de votre appel le total des cotisations définitives de l’annexe 1. Ce total se trouve sur la ligne TOTAL de la colonne A. Cotisations définitives :
- Ouvrez Finances pro → Appel de cotisations pour l’année en cours, puis l’appel URSSAF.
- Dans l’annexe 1, sur la ligne TOTAL, saisissez dans la colonne Montant de la RÉGULARISATION le même montant que dans la colonne A. Cotisations définitives.
- Laissez l’annexe 2 telle qu’elle est, puis cliquez sur Enregistrer.
Dans l’exemple, la régularisation passe de 2 063 € à 2 388 €. L’appel totalise alors 2 388 + 5 542 = 7 930 €, le montant prélevé, et l’avertissement disparaît.
Pour Orthophinance, la régularisation de l’appel regroupe tout ce que vous payez cette année au titre de l’année précédente. Les 325 € sont ainsi pris sur l’épargne constituée en 2025, et la régularisation prévue pour l’année suivante reste juste.
Si une partie de vos cotisations de la première année a déjà été prélevée pendant cette année-là, ➡️ écrivez-nous à contact@orthophinance.com : nous referons la saisie avec vous.
Si le montant de l’échéancier semble lui-même incorrect
Section intitulée « Si le montant de l’échéancier semble lui-même incorrect »Cette page traite uniquement la différence entre les montants de l’appel et les débits bancaires.
Si le provisionnel ou la régularisation de l’échéancier semble incohérent avec vos revenus, utilisez Comparer la dette URSSAF avec sa régularisation. Une anomalie dans le volet PAMC est expliquée dans Faire corriger une erreur de saisie dans le volet PAMC.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.