🧭 La philosophie Orthophinance
Cette section explique l’approche financière proposée par Orthophinance et détaille un certain nombre de points d’attention.
Comment Orthophinance s’insère dans la vie financière du cabinet ?
Section intitulée « Comment Orthophinance s’insère dans la vie financière du cabinet ? »Flux financiers du cabinet
Le cabinet libéral récolte des gains qui constituent son chiffre d’affaires :
- Paiement des patients
- Remboursement de l’Assurance Maladie ou des Mutuelles
- Rétrocessions de collaboratrices
De l’argent est “perdu” sous la forme de diverses charges :
- Charges d’exploitation (loyer, assurances, matériel, etc)
- Charges sociales (URSSAF et caisse de retraite*)
Avec l’argent restant, il faut :
- Economiser pour ses futures charges sociales et anticiper les régularisations (sur un compte d’épargne professionnel)
- Déterminer sa rémunération réellement utilisable.
Pourquoi séparer compte professionnel et compte d’épargne professionnel ?
Section intitulée « Pourquoi séparer compte professionnel et compte d’épargne professionnel ? »Orthophinance distingue un compte professionnel (pour les recettes et charges) et un compte d’épargne professionnel (pour les futures régularisations), mais cette séparation vise avant tout à vous assister dans votre gestion.
Vous pouvez bien entendu utiliser un compte professionnel unique !
Le logiciel gérera alors les virements entre ces deux comptes comme des mouvements purement conceptuels, vous permettant de visualiser clairement la part affectée à la vie courante et celle réservée à votre épargne professionnelle.
Comprendre les charges sociales
Section intitulée « Comprendre les charges sociales »Explication détaillée: Comprendre les cotisations
S’il n’y avait pas de charges sociales, on pourrait calculer simplement la rémunération comme la différence entre le chiffre d’affaires et charges d’exploitation.
Le problème : les charges sociales demandées par l’URSSAF et la caisse de retraite ne sont jamais parfaitement ajustées à l’activité réelle du professionnel libéral à un instant donné.
En effet, celles-ci sont calculées sur l’assiette sociale du cabinet, qui n’est connue qu’en année N+1, après la déclaration des revenus.
Cela crée des décalages dans le temps et le fameux mécanisme de régularisation.
Mais qu’est-ce que la régularisation ?
En année N, les caisses prélèvent des cotisations provisionnelles. Elles sont calculées sur des assiettes sociales anciennes : celle de l’année N-2 au premier semestre, puis celle de l’année N-1 au second semestre.
Les cotisations réellement dues pour l’année N dépendent de l’assiette sociale de l’année N. Cette assiette sociale n’est connue qu’en année N+1, après la déclaration des revenus.
La régularisation, prélevée en année N+1, est la différence entre les cotisations réellement dues pour l’année N et les cotisations provisionnelles versées en année N. C’est un reste à payer si les provisionnelles étaient trop basses, un remboursement si elles étaient trop élevées.
D’une année à l’autre, provisionnelles et régularisations s’enchaînent :
Le graphique ci-dessous montre ce mécanisme sur une année. Vous pouvez faire glisser les barres et les points du détail mensuel pour voir la régularisation changer.
La suite du mécanisme, avec la régularisation de l’année précédente et l’enchaînement des années, est dans le simulateur Comprendre les régularisations, menu Pour aller plus loin.
L’optique d’Orthophinance : Mettre de côté pour ses futures régularisations
Section intitulée « L’optique d’Orthophinance : Mettre de côté pour ses futures régularisations »Ainsi, mois par mois, au lieu d’attendre l’année N+1 pour découvrir le montant de ses cotisations, celles-ci sont calculées progressivement durant l’année N.
Cela permet de facilement et progressivement économiser pour payer ses futures régularisations.
Vue économique et solde bancaire
Section intitulée « Vue économique et solde bancaire »Orthophinance ne fonctionne pas comme un outil de rapprochement bancaire.
Le logiciel ne cherche pas à répondre directement à la question :
Combien y a-t-il sur mon compte professionnel aujourd’hui ?
Il répond plutôt à une question économique :
Avec l’argent généré par mon activité sur ce mois, combien dois-je réserver pour mes futures régularisations et combien puis-je raisonnablement me verser ?
C’est pour cela que les résultats peuvent différer de votre solde bancaire.
Votre solde bancaire est une photo à un instant donné. Il peut contenir de l’argent accumulé avant le mois en cours, une réserve de sécurité, une rémunération volontairement laissée en attente, ou de l’argent déjà destiné aux régularisations.
Les résultats mensuels d’Orthophinance sont des flux : ils indiquent quoi faire avec le mois qui vient d’être calculé.
Dans son utilisation classique, Orthophinance vous indique ce que vous devez mettre de côté tous les mois.
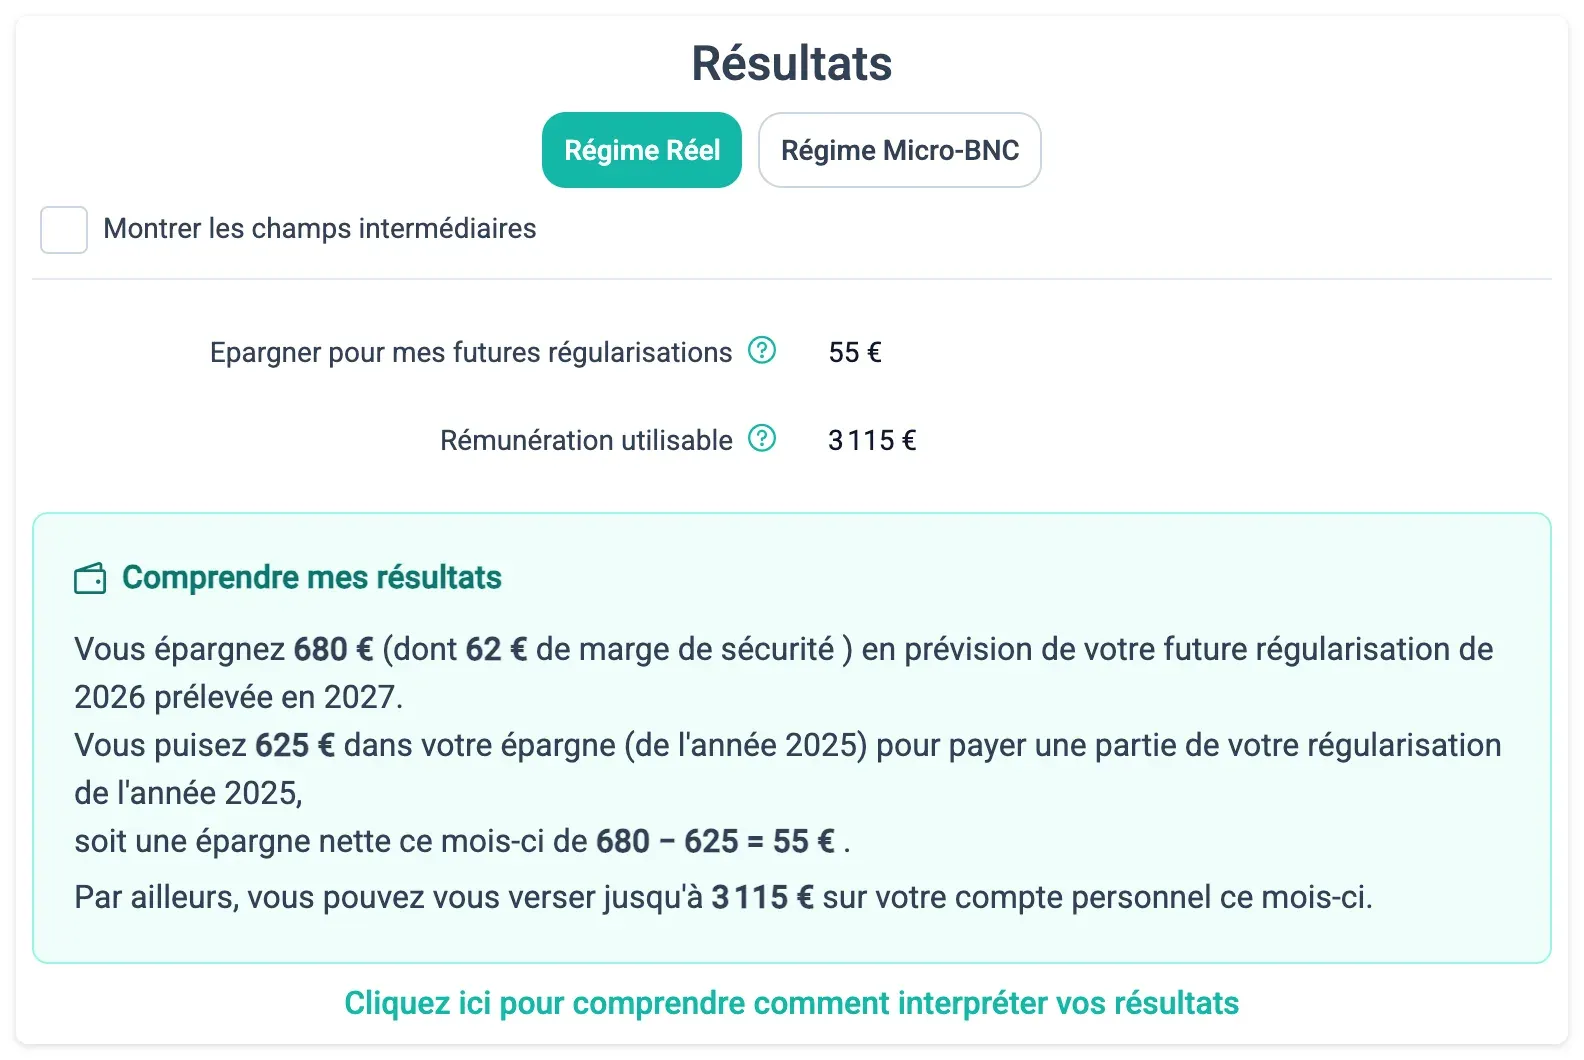
En effet, Orthophinance calcule des flux. Il indique si vous devez économiser ou retirer vos économies en fonction de votre activité et des prélèvements des charges sociales. Ce flux correspond, pour un mois donné, au :
- minimum d’économies à mettre de côté
- maximum d’argent à retirer du compte d’épargne professionnel
Orthophinance permet également de connaître le montant MINIMUM à avoir sur votre compte d’épargne professionnel à un instant donné, grâce au bloc Trésorerie minimale à conserver de la vue mensuelle. Ce montant additionne :
- la part nécessaire pour payer vos futures régularisations, calculée par Orthophinance ;
- votre matelas de sécurité et vos éventuelles poches d’épargne, que vous saisissez dans ce bloc.
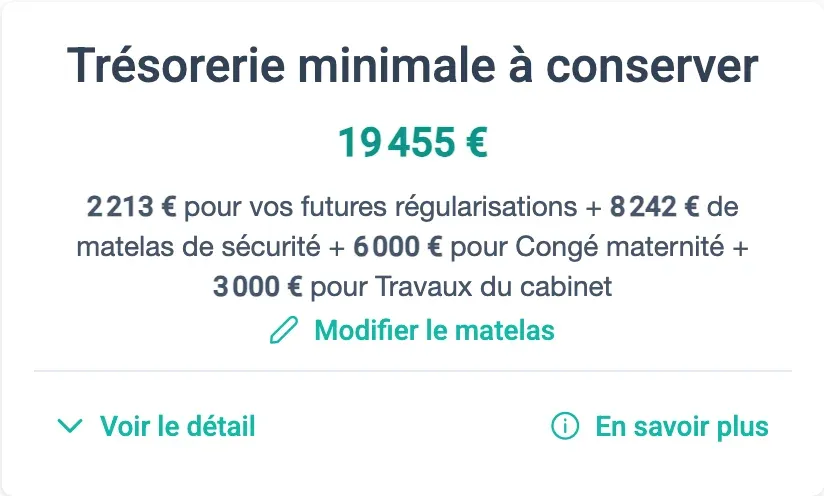
La part des régularisations ne couvre ni les futures cotisations provisionnelles, ni les potentiels coups durs. Les coups durs relèvent du matelas de sécurité.
Je peux aussi piloter mes cotisations provisionnelles
Section intitulée « Je peux aussi piloter mes cotisations provisionnelles »Les cotisations provisionnelles peuvent toutefois être modulées auprès de l’URSSAF et de votre caisse de retraite pour éviter d’être surprélevé (si votre activité réelle est inférieure à leur estimation) ou pour ajuster les prélèvements à la hausse si vous savez que votre activité réelle est supérieure à leur estimation.
Pour plus de détails, consultez notre guide sur comment faire baisser ses cotisations provisionnelles.
Mais alors, en pratique, comment gérer ma trésorerie ?
Section intitulée « Mais alors, en pratique, comment gérer ma trésorerie ? »Nous vous conseillons de disposer d’un matelas de sécurité, aussi appelé fonds de réserve, c’est-à-dire d’une somme toujours disponible sur le compte d’épargne professionnel.
Orthophinance indiquera des flux (économiser ou sortir de l’argent), mais il est important que ce compte soit toujours approvisionné avec une somme supérieure à 0.
Ce matelas sert à absorber des dépenses imprévues comme des erreurs de calculs de la part de l’URSSAF ou de votre caisse de retraite, des problèmes d‘“Avoir” avec ces caisses, des coups durs, etc.
Vous le saisissez dans le bloc Trésorerie minimale à conserver, en cliquant sur Ajouter un matelas de sécurité. Orthophinance calcule vos dépenses moyennes par mois et propose un montant pour le nombre de mois que vous choisissez, 4 par défaut. Nous vous conseillons 4 à 6 mois de dépenses professionnelles, et au moins 4 000 €. Le montant retenu s’ajoute à la trésorerie minimale à conserver.
Le choix du montant, le cas du début d’activité et les poches d’épargne pour un projet sont expliqués dans 🛟 Constituer son matelas de sécurité.
Gestion pratique VS. recommandations d’Orthophinance
Section intitulée « Gestion pratique VS. recommandations d’Orthophinance »Par ailleurs, Orthophinance ne donne que des recommandations. Il ne vous impose pas de vous verser exactement le montant de la rémunération utilisable pour fonctionner correctement.
En effet, vous pouvez indiquer la rémunération que vous vous êtes effectivement versé pour le mois dans le module dédié. Dans l’exemple ci-dessous, le praticien (qui est au régime réel ici) se verse 2 800 euros bien qu’il ait la possibilité de se verser 3 115 euros. Le bloc affiche la différence pour le mois et depuis janvier.
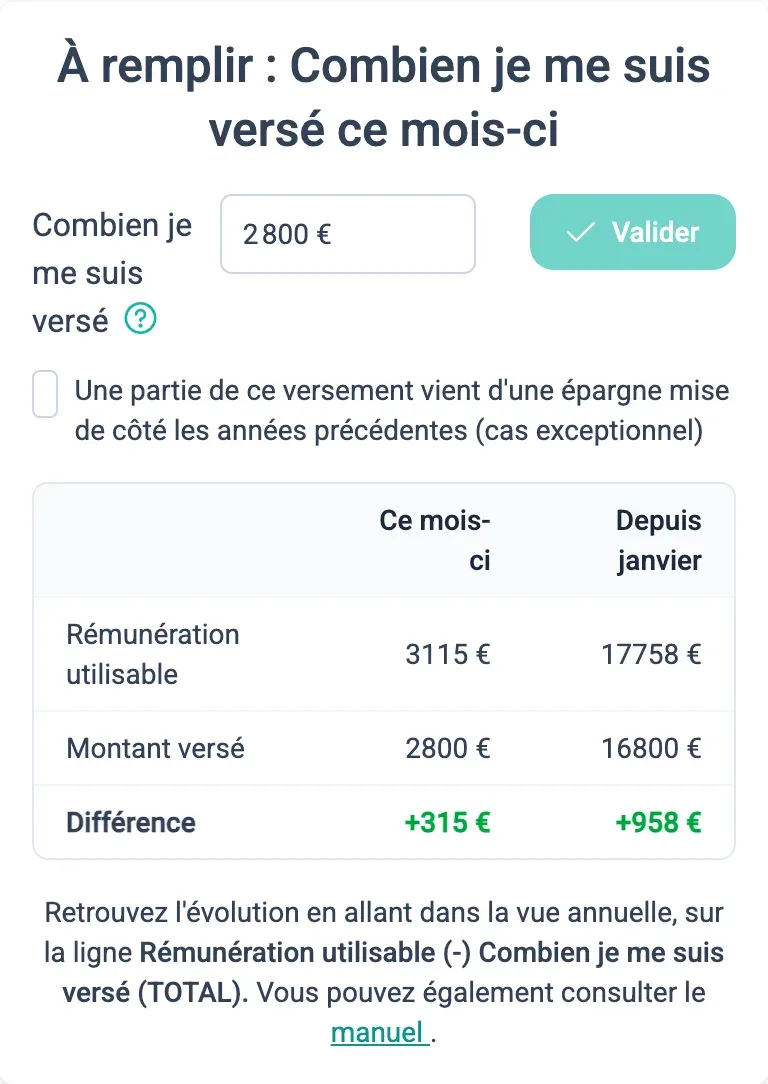
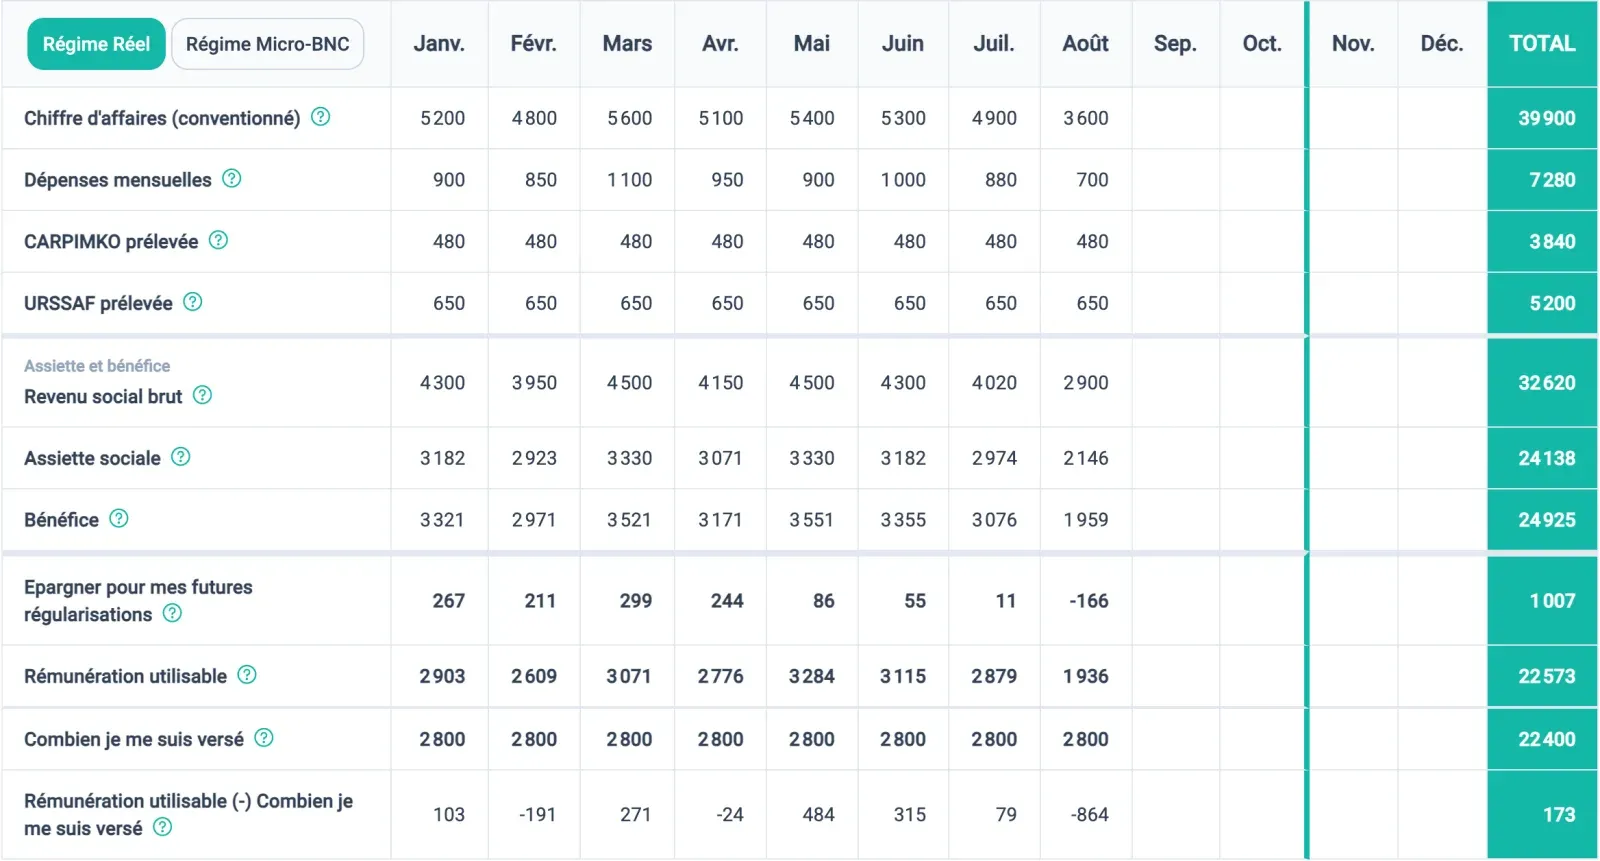
Orthophinance vous permet de facilement comparer le total de vos versements avec la somme des recommandations des différents mois en vous proposant une vue annuelle. Ainsi vous pouvez facilement moduler les versements en fonction de votre situation tout en gardant un suivi très précis.
Dans cet autre exemple ci-dessous, Orthophinance indique une rémunération utilisable de 2 903 euros en janvier, 2 609 euros en février et 3 071 euros en mars. Le praticien se verse 2 800 euros par mois et la colonne TOTAL de la dernière ligne indique une différence positive de 173 euros entre ce qu’il pouvait se verser et ce qu’il s’est versé.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.