💰 Remplir la case Chiffre d'affaires
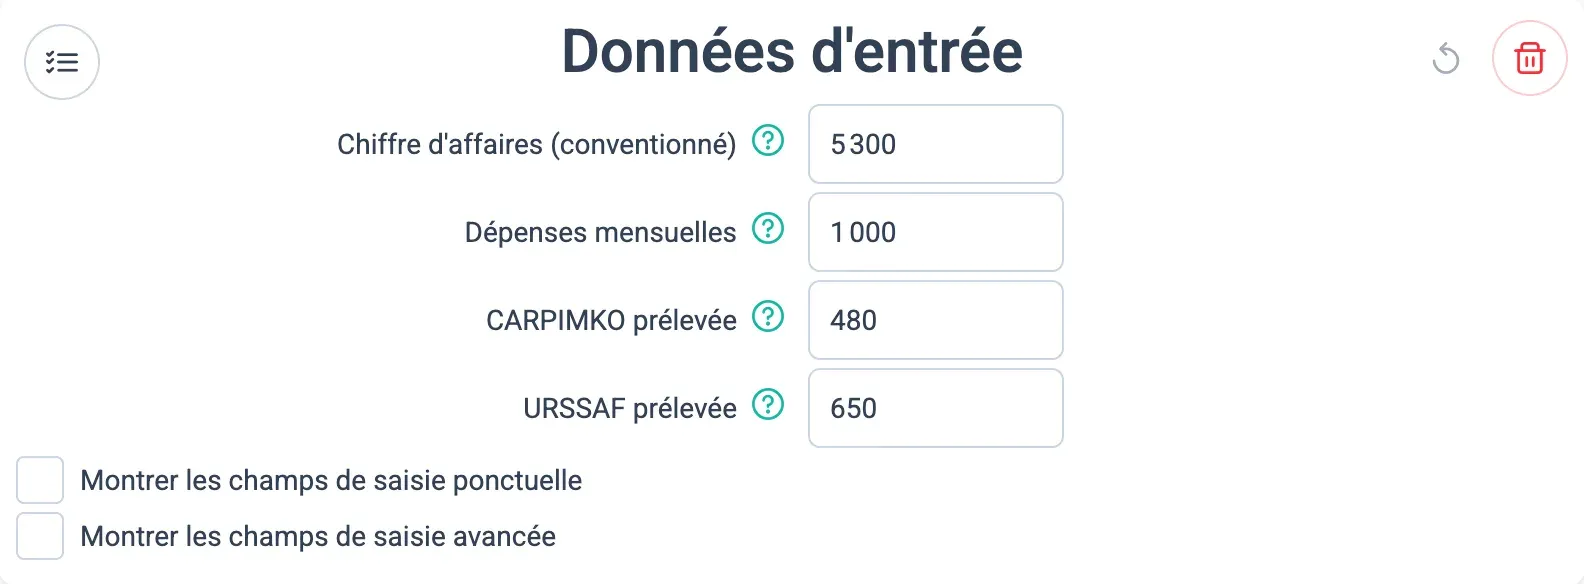
Pour remplir le chiffre d’affaires, rendez-vous dans l’onglet Finances pro → Combien dans ma poche.
Le bouton en haut à gauche de la carte ouvre Ma checklist du mois, qui reprend les règles de cette page.
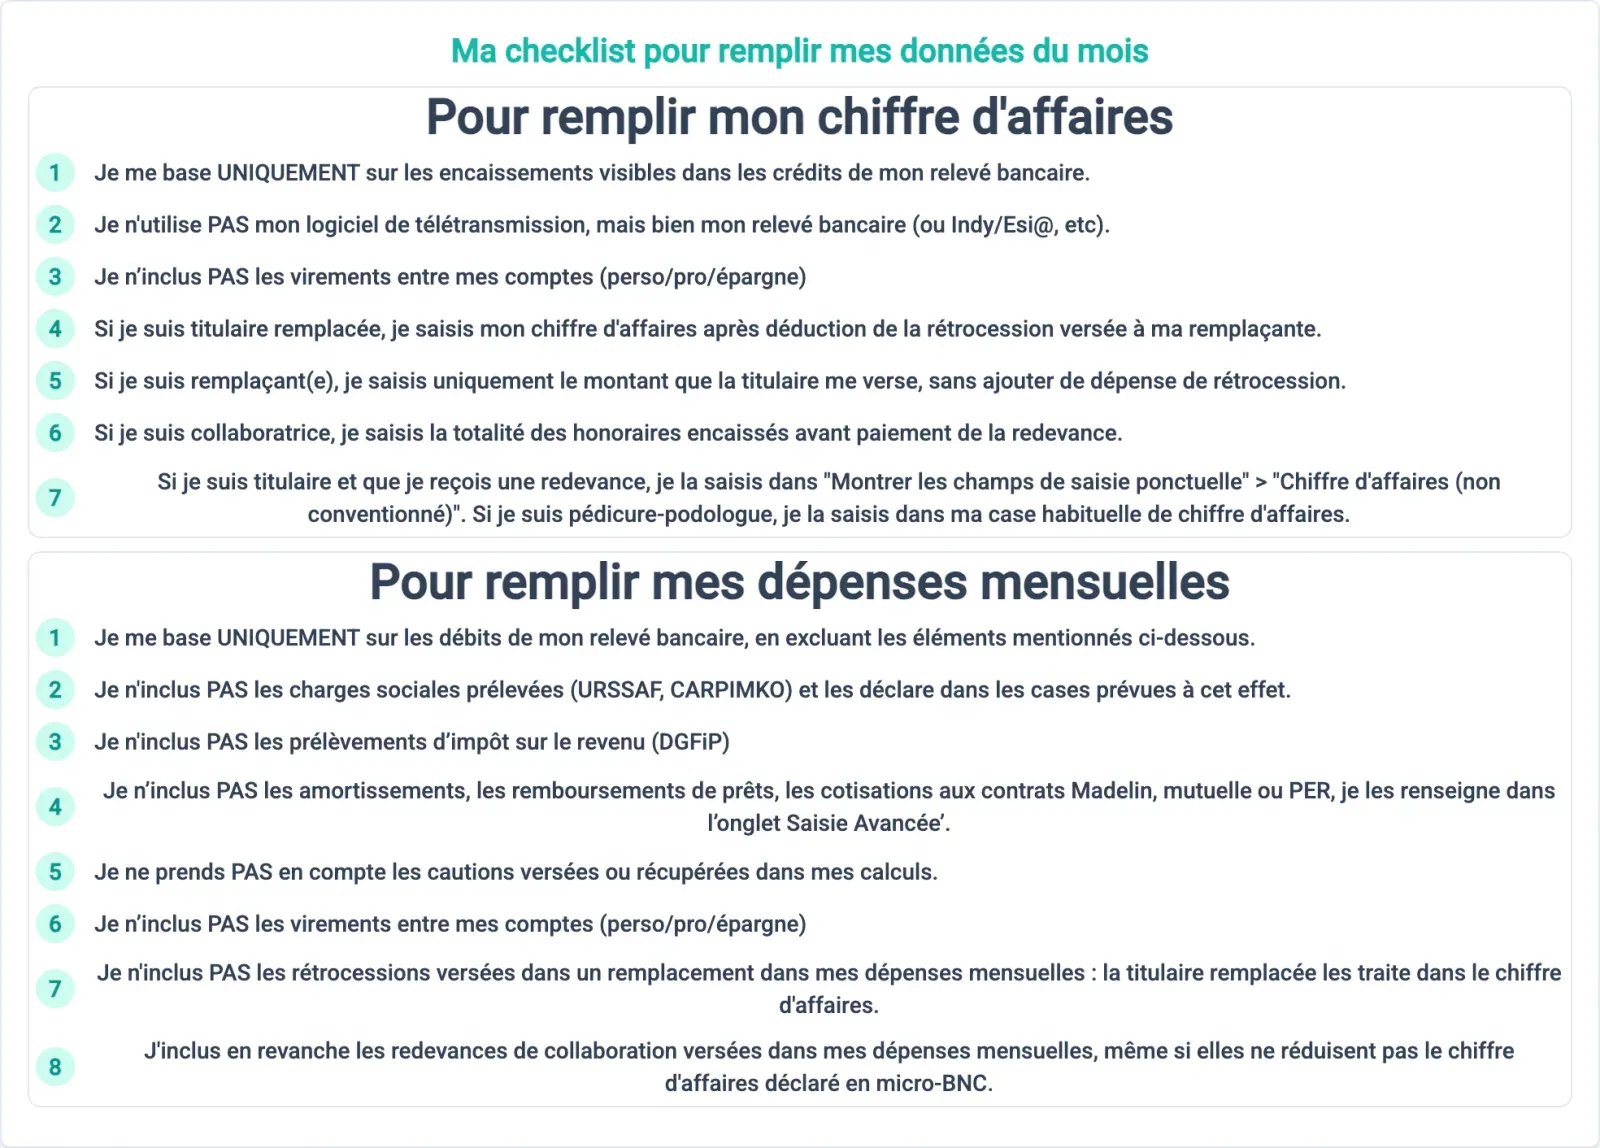
Exemple : Si vous souhaitez calculer votre rémunération du mois de juin, il faut uniquement utiliser les transactions associées à une date sur juin.
Ce qu’il ne faut pas faire :
- associer des transactions d’autres mois parce que cela peut sembler logique (loyer, redevance de collaboration, etc).
- se baser sur les données du logiciel de télétransmission.
Définition
Section intitulée « Définition »Le chiffre d’affaires correspond à l’ensemble des montants que vous avez encaissés durant le mois dans le cadre de votre activité professionnelle.
Si une partie de votre activité est conventionnée et une autre non conventionnée, il faut ensuite ventiler ce total entre la case Chiffre d’affaires et la saisie ponctuelle dédiée, selon votre profession.
Comment le déterminer ?
Section intitulée « Comment le déterminer ? »Pour calculer le chiffre d’affaires, il faut partir des crédits visibles sur votre compte bancaire pour le mois sélectionné, puis ne conserver que les encaissements liés à votre activité professionnelle.
Voici les diverses méthodes pour le déterminer :
- Sur un relevé pdf du mois, partir du total de la colonne “crédit”, puis retirer les crédits qui ne correspondent pas à une recette du cabinet
- Si votre relevé est en format excel, effectuer une somme de tous les crédits du mois, puis retirer les montants qui ne correspondent pas à une recette du cabinet
- Sommer l’ensemble des encaissements visibles sur votre application bancaire pour le mois sélectionné, en excluant les mouvements sans lien avec votre activité
En effet, ces derniers ne correspondent pas à des revenus professionnels.
Si une partie de vos encaissements d’activité n’apparaît pas sur le compte professionnel, il faut utiliser les champs de saisie ponctuelle :
- pour des espèces ou d’autres recettes encaissées hors compte pro : 💵 Saisir les espèces perçues
- pour des IJ, allocations de maternité ou primes de naissance : 🩺 Saisir les IJ, allocations et primes de naissance
- pour la part non conventionnée selon votre profession : 💼 Saisir le chiffre d’affaires conventionné et non conventionné
Remplacement et collaboration : deux cas différents
Section intitulée « Remplacement et collaboration : deux cas différents »- Vous êtes titulaire et vous versez une rétrocession d’honoraires à votre remplaçante : saisissez dans Chiffre d’affaires le montant encaissé après déduction de cette rétrocession.
- Exemple : si vous avez encaissé 6 000 € et versé 1 000 € de rétrocession à votre remplaçante, saisissez 5 000 € dans Chiffre d’affaires.
- Vous êtes remplaçant et la titulaire vous reverse votre part : saisissez dans Chiffre d’affaires le montant que vous recevez.
- Cette recette suit la nature de l’activité remplacée : si l’activité remplacée est conventionnée, saisissez-la comme telle.
- Vous êtes collaborateur libéral et vous versez une redevance au titulaire : saisissez dans Chiffre d’affaires la totalité des honoraires encaissés. La redevance se saisit dans Dépenses mensuelles.
- Vous êtes titulaire et vous recevez une redevance de collaboration : en règle générale, cette somme se ventile comme revenu non conventionné.
- Vous êtes pédicure-podologue et vous recevez une redevance de collaboration : saisissez-la dans Chiffre d’affaires, car cette case porte chez vous le non conventionné.
- Voir 🔀 Différence entre rétrocession et redevance, 💼 Saisir le chiffre d’affaires conventionné et non conventionné et 📌 Rentrer des opérations ponctuelles.
J’ai des revenus non conventionnés ou autres, comment faire ?
Section intitulée « J’ai des revenus non conventionnés ou autres, comment faire ? »Ces revenus peuvent être :
- Des redevances de collaboration reçues
- Des actes non conventionnés
- Des prestations autres que votre profession (coaching, vente de matériel, etc)
- De la sous location de votre bureau
Dans ce cas, la saisie se fait désormais par montant.
- Pour la plupart des professions concernées, la case Chiffre d’affaires correspond à la part conventionnée.
- La part non conventionnée se saisit en plus dans Montrer les champs de saisie ponctuelle.
- Pour les pédicures-podologues, c’est l’inverse : la case Chiffre d’affaires correspond à la part non conventionnée, et la part conventionnée se saisit dans les champs ponctuels.
- Si vous êtes à la CIPAV, cette logique ne vous concerne pas.
Plus d’explications dans 💼 Saisir le chiffre d’affaires conventionné et non conventionné
Questions sur comment remplir le chiffre d’affaires
Section intitulée « Questions sur comment remplir le chiffre d’affaires »Faut-il intégrer les IJ et l’allocation forfaitaire de repos maternel dans les recettes ? Oui
Saisissez-les dans les champs dédiés aux 🩺 revenus de remplacement, selon le compte sur lequel ils ont été versés :
- compte professionnel : case IJ, allocations et primes de naissance reçues sur votre compte professionnel
- compte personnel : case IJ, allocations et primes de naissance reçues sur votre compte personnel
Saisissez également dans ces champs les primes et forfaits de naissance versés par une prévoyance ou une mutuelle. La prime de naissance de la PAJE ne doit pas être saisie.
Est-ce qu’un remboursement de cotisations URSSAF ou de ma caisse de retraite* est un gain à intégrer dans le chiffre d’affaires ? Non, il faut l’indiquer dans la case caisse de retraite* prélevée ou URSSAF prélevée comme une dépense négative (donc mettre la valeur du remboursement en négatif)
*CARPIMKO, CARCDSF ou CIPAV selon votre professionComment traiter un remboursement de dépense (fournisseur, frais bancaires, cotisation d’assurance, collègue) ?
Ne l’ajoutez pas au Chiffre d’affaires. Un remboursement annule une dépense : retranchez-le des Dépenses mensuelles du mois où vous le recevez. La dépense d’origine reste dans le mois où vous l’avez payée.
Cette règle vaut pour un fournisseur qui rembourse un achat, une banque qui rembourse des frais, un assureur qui rembourse une cotisation, ou un collègue qui vous rembourse une dépense que vous aviez avancée. Voir remplir la case Dépenses mensuelles.
Comment traiter les sommes liées à une formation ?
Le traitement dépend de la nature exacte du versement :
- Remboursement FIF-PL, DPC ou autre remboursement du coût d’une formation suivie : ne l’ajoutez pas au Chiffre d’affaires. Ce remboursement vient en diminution des Dépenses mensuelles du mois concerné.
- Indemnisation de formation continue compensant une perte d’activité et versée par l’Assurance Maladie : traitez-la comme une recette professionnelle conventionnée.
- Mission de formation réalisée et facturée en tant que formateur ou formatrice : saisissez-la comme chiffre d’affaires non conventionné dans les champs de saisie ponctuelle.
Exemple : si vos dépenses mensuelles sont de 1 500 € et que vous recevez 200 € de remboursement du coût d’une formation suivie, il faut saisir 1 300 € dans Dépenses mensuelles.
Je suis infirmière libérale : comment saisir une rémunération d’astreinte ?
Une astreinte PDSA ou de soins non programmés régulés, rémunérée dans le cadre du dispositif Assurance Maladie, est une recette professionnelle : ajoutez la somme au Chiffre d’affaires conventionné du mois. Elle ne se saisit pas dans les champs d’indemnités journalières.
Pour une mission de formation facturée ou une indemnisation de formation continue, voir la question précédente.
Le mot « indemnité » figurant sur un justificatif ne signifie pas nécessairement qu’il s’agit d’une indemnité journalière.
Si le justificatif mentionne uniquement l’URPS ou l’ARS, vérifiez s’il se rapporte bien à une astreinte PDSA, au SAS ou aux soins non programmés. Une autre mission rémunérée par l’URPS peut avoir une nature différente.
Est-ce qu’un virement depuis mon compte personnel ou mon compte d’épargne vers mon compte professionnel doit être inclus dans le chiffre d’affaires ? Non. C’est un virement entre vos comptes. Ce mouvement peut apparaître comme un crédit bancaire, mais il ne correspond pas à une recette de votre activité.
Faut-il intégrer les aides à l’installation dans le chiffre d’affaires ? Oui
Une aide à l’installation liée à votre activité est une recette professionnelle encaissée. Il faut l’intégrer dans le mois où vous la recevez.
- Cas général PAMC : si l’aide est versée par la CPAM / Assurance Maladie dans le cadre d’un dispositif conventionnel, traitez-la comme une recette conventionnée.
- Cas général PAMC : si l’aide est versée par un autre organisme, ou si vous ne savez pas avec certitude comment la ventiler, traitez-la par prudence comme une recette non conventionnée via les 📌 opérations ponctuelles.
- Pédicures-podologues : la logique reste inversée chez vous. Une aide traitée en conventionné se saisit dans les opérations ponctuelles. Une aide traitée en non conventionné se saisit dans Chiffre d’affaires.
- CIPAV : intégrez simplement cette aide dans vos recettes. La distinction conventionné / non conventionné ne s’applique pas.
Voir aussi 💼 Saisir le chiffre d’affaires conventionné et non conventionné.
Je suis remplaçant et ma titulaire encaisse les honoraires puis me reverse ma part. Comment faire ?
Dans ce cas, il faut simplement indiquer dans la case “Chiffre d’affaires” le montant des honoraires que vous donne la titulaire et ne pas indiquer la rétrocession dans la case “Dépenses mensuelles”.
Je suis titulaire et je suis remplacée. Comment saisir le montant des séances encaissées et la rétrocession que je verse à ma remplaçante ? Dans ce cas, il faut saisir dans la case “Chiffre d’affaires” le montant encaissé après déduction de la rétrocession versée à votre remplaçante. La rétrocession versée ne doit pas être indiquée dans les “Dépenses mensuelles”.
Exemple : si vous avez encaissé 6 000 € et versé 1 000 € de rétrocession à votre remplaçante, il faut saisir 5 000 € dans la case “Chiffre d’affaires”.
La rétrocession est déjà prise en compte puisque vous saisissez ici un montant après déduction. Le choix entre micro-BNC et régime réel dépend ensuite surtout de vos autres charges.
Je suis collaboratrice libérale et je verse une redevance à ma titulaire. Comment faire ?
Il faut saisir dans Chiffre d’affaires la totalité des honoraires encaissés. La redevance de collaboration se saisit dans Dépenses mensuelles.
Si vous êtes en micro-BNC, cette redevance n’abaisse pas votre chiffre d’affaires fiscal. Elle reste toutefois utile à saisir pour suivre votre trésorerie.
Je suis titulaire et je reçois une redevance de collaboration. Comment faire ?
Cette somme fait partie de vos encaissements du mois.
- Cas général : saisissez-la comme revenu non conventionné.
- Pédicures-podologues : saisissez-la dans Chiffre d’affaires, car cette case porte chez vous le non conventionné.
Quelles aides et indemnités reçues sur le compte professionnel vont dans le chiffre d’affaires ?
Ces versements sont des recettes : ajoutez-les au Chiffre d’affaires du mois où ils arrivent, avec vos honoraires.
- Aide à la télétransmission versée par l’Assurance Maladie.
- Paiement du FDPC ou de l’Agence du DPC après une formation : il indemnise la perte d’activité, ce n’est pas un remboursement de frais.
- Indemnité d’assurance qui compense une perte d’exploitation ou un sinistre.
Un remboursement de cotisation d’assurance n’est pas une recette : il se retranche des Dépenses mensuelles, comme tout remboursement de dépense.
Comment gérer les paiements en espèces ?
Si les espèces ont été déposées sur votre compte professionnel, elles apparaissent sur le relevé bancaire et sont donc intégrées dans le chiffre d’affaires.
Si les espèces n’ont pas été déposées sur le compte professionnel, utilisez le champ de 💵 saisie ponctuelle dédié.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.