🏦 Comprendre la trésorerie minimale à conserver
Le bloc Trésorerie minimale à conserver vous indique, à tout moment, le montant minimum à garder sur votre compte d’épargne professionnel pour couvrir sereinement vos futures régularisations de charges sociales (URSSAF, CARPIMKO, CIPAV ou CARCDSF selon votre profession).
1. Où trouver cette information
Section intitulée « 1. Où trouver cette information »Le bloc apparaît dans les résultats de la vue mensuelle, à côté du bloc Combien je peux me verser ce mois-ci une fois que vous avez lancé les calculs du mois.
Le montant se calcule automatiquement à partir de vos chiffres mensuels et de vos appels de cotisations. Il n’y a aucune saisie spécifique à faire dans ce bloc.
2. Que représente ce montant ?
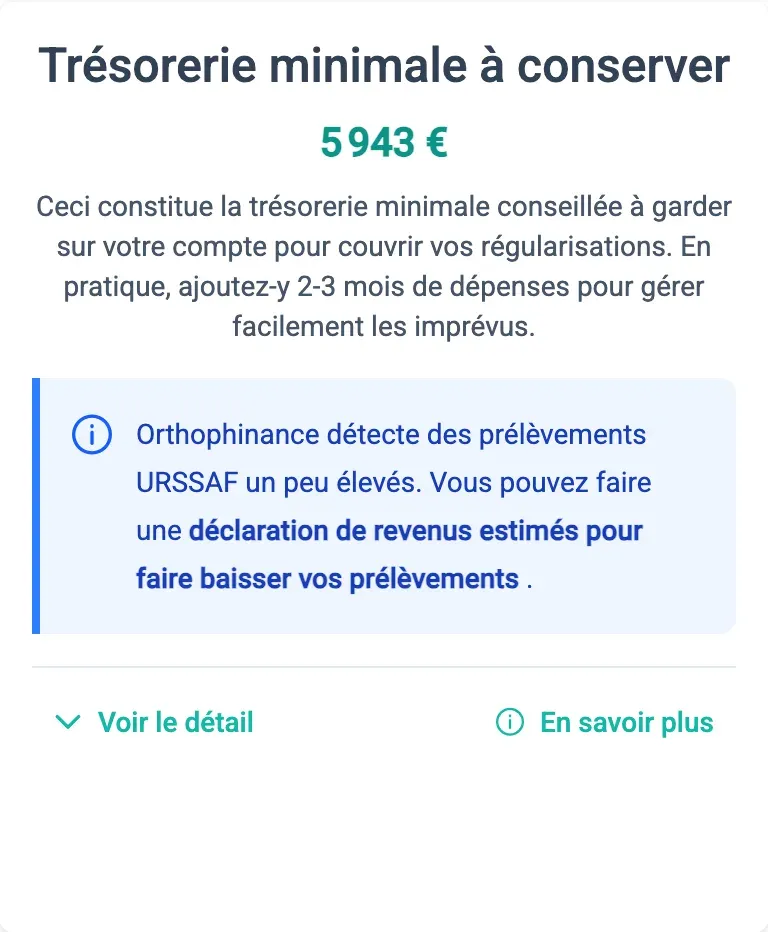
Section intitulée « 2. Que représente ce montant ? »Le grand montant affiché est la trésorerie minimale conseillée pour couvrir vos régularisations.
Le mot minimum est important. En pratique, ajoutez-y 2 à 3 mois de dépenses pour absorber facilement les imprévus.
Le calcul s’appuie d’abord sur vos chiffres de l’année précédente, puis se cale sur vos appels de cotisations dès que vous les saisissez. L’estimation devient alors plus précise, même en cas d’erreurs de saisie les années passées.
3. Le détail du calcul
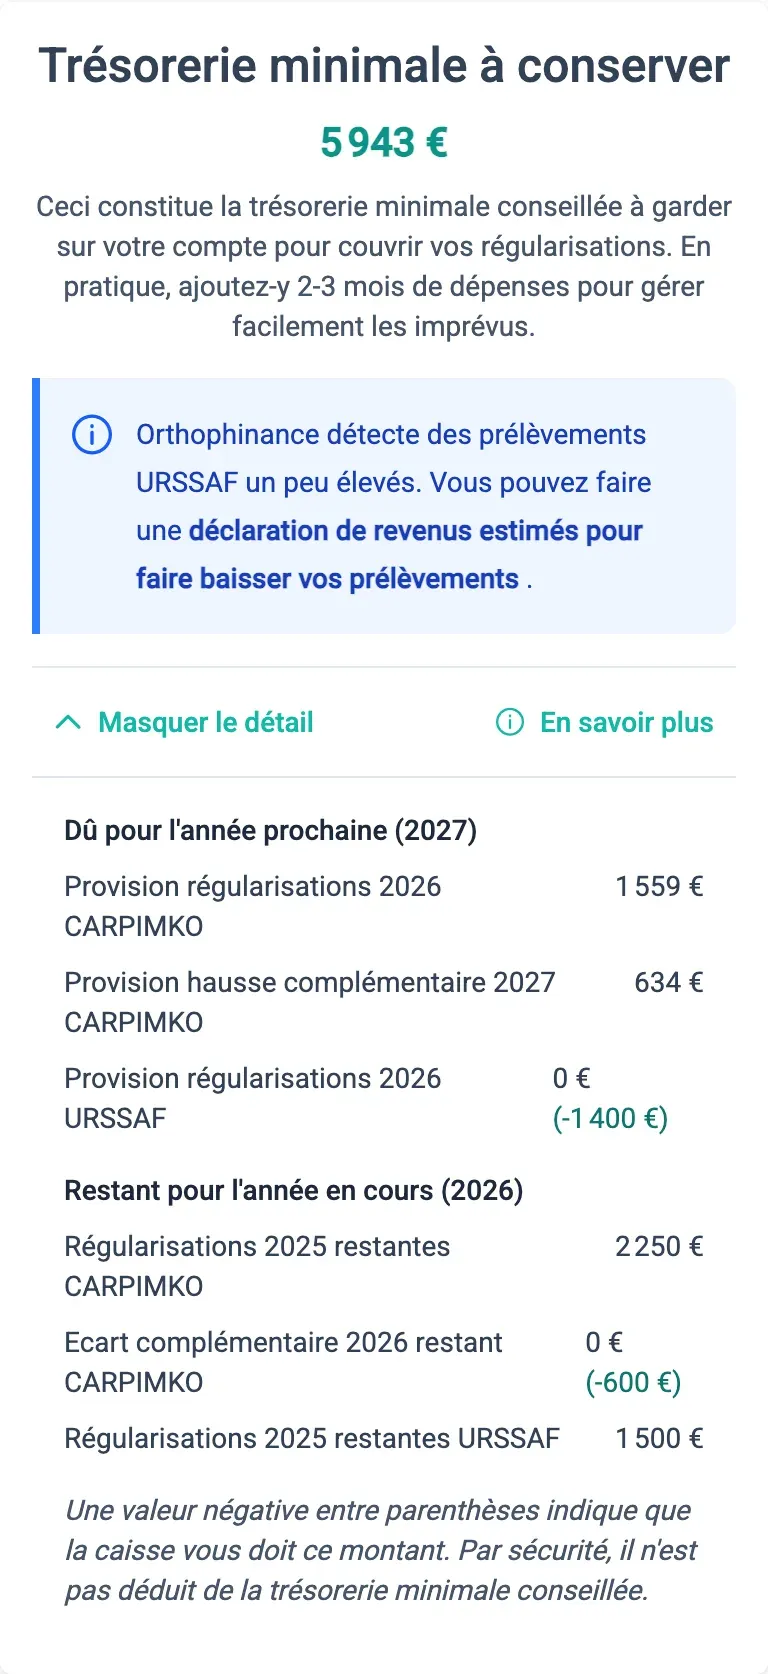
Section intitulée « 3. Le détail du calcul »Cliquez sur Voir le détail pour décomposer ce montant, caisse par caisse, en deux sections.
Dû pour l’année prochaine
Section intitulée « Dû pour l’année prochaine »Ce que vous devez provisionner dès maintenant pour la régularisation qui sera payée l’année suivante.
Pour la CARPIMKO et la CARCDSF, cette section affiche deux lignes :
- Provision de régularisation : elle porte sur le régime de base et sera ajustée l’année suivante selon vos revenus réels.
- Provision de hausse complémentaire : voir la section Le cas de la CARPIMKO et de la CARCDSF.
Restant pour l’année en cours
Section intitulée « Restant pour l’année en cours »Ce qu’il vous reste à payer cette année au titre des régularisations de l’année précédente.
Cette section n’apparaît pas lors de votre première année d’activité, puisqu’il n’y a pas encore d’année précédente.
Un ? s’affiche lorsqu’Orthophinance ne peut pas encore estimer une valeur. Remplissez alors l’appel de cotisations ou les chiffres Orthophinance de l’année précédente pour obtenir une estimation.
4. Les valeurs entre parenthèses
Section intitulée « 4. Les valeurs entre parenthèses »Chaque ligne du détail reflète votre situation vis-à-vis d’une caisse : la différence entre ce que vous avez déjà été prélevé et ce que vous devrez réellement payer.
- Une valeur positive : vous devez de l’argent à la caisse.
- Une valeur négative, affichée entre parenthèses : c’est la caisse qui vous doit de l’argent.
Par sécurité, ce crédit n’est jamais déduit de la trésorerie minimale conseillée. Mieux vaut conserver un peu trop que pas assez.
Cette logique est la même que celle du bloc Dette cumulée vis-à-vis des caisses, expliquée en détail ici : 🧾 Comprendre la dette cumulée vis-à-vis des caisses.
5. Le cas de la CARPIMKO et de la CARCDSF
Section intitulée « 5. Le cas de la CARPIMKO et de la CARCDSF »La régularisation n’a lieu que pour le régime de base. Orthophinance provisionne donc aussi pour l’évolution du régime complémentaire afin de protéger votre trésorerie. C’est pourquoi le détail affiche deux lignes distinctes pour ces caisses.
Le régime complémentaire n’est pas régularisé, mais sa cotisation évolue d’une année sur l’autre. Si elle baisse, le montant devient négatif, cela veut dire que les cotisations que vous allez payer vont baisser mais pas que ce montant va vous être remboursé (contrairement aux régularisations)
6. Des prélèvements un peu élevés ?
Section intitulée « 6. Des prélèvements un peu élevés ? »Lorsqu’une caisse vous doit déjà une somme importante, Orthophinance affiche un message signalant des prélèvements un peu élevés.
Cela signifie que vous payez des cotisations provisionnelles supérieures à ce que vous devez réellement. Pour ajuster vos prélèvements au plus juste, faites une déclaration de revenus estimés : La déclaration de revenus estimés : faire baisser ses cotisations provisionnelles.
7. Comment utiliser ce montant ?
Section intitulée « 7. Comment utiliser ce montant ? »Comparez cette trésorerie minimale au solde réel de votre compte d’épargne professionnel.
- Si votre solde réel est inférieur : vous avez un retard d’épargne à combler pour payer sereinement vos prochaines régularisations.
- Si votre solde réel est supérieur : vous êtes en avance. Cet excédent constitue un coussin de sécurité précieux pour votre activité.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.