🎯 Comprendre Épargner pour mes futures régularisations
Pour cette partie, il vous faudra utiliser un compte d’épargne dédié à vos économies professionnelles, à ne pas confondre avec vos économies personnelles.
Nous vous recommandons de créer un compte courant utilisé uniquement à cet effet, ou d’utiliser un compte rémunéré.
Pour plus de détails sur les actions à réaliser en fonction de ces résultats : Actions à réaliser en fonction des résultats d’Orthophinance
Définition
Section intitulée « Définition »Il s’agit de la somme à mettre de côté ou retirer chaque mois pour payer vos futures régularisations URSSAF et de caisse de retraite*
*CARPIMKO, CARCDSF ou CIPAV selon votre professionCet argent mis de côté durant cette année pourra être utilisé l’année prochaine pour payer les régularisations demandées par les caisses.
À bien comprendre : vous épargnez en année N pour payer une régularisation en année N+1.
Ainsi, il ne faut retirer de ce compte que l’argent déjà épargné l’année dernière pour payer les régularisations demandées cette année.
IMPORTANT ! Bien interpréter cette case annuellement
Section intitulée « IMPORTANT ! Bien interpréter cette case annuellement »Mathématiquement, et à l’échelle annuelle, cette somme correspond à :
“Régularisation de l’année N” - “Régularisation de l’année N-1”
Il s’agit donc de l’évolution du solde de votre compte d’épargne entre le début et la fin de l’année.
Il ne s’agit PAS du montant à avoir de côté à la fin de l’année.
C’est à dire :
- En année N vous mettez de côté pour la régularisation associée aux revenus de l’année N. Cette régularisation sera payée en année N+1
- En année N, vous décaissez la régularisation associée aux revenus de l’année N-1 (payée en année N)
Par exemple, en vue annuelle, si la somme Épargner pour mes futures régularisations vaut 2000 EUR, cela veut dire que votre compte d’épargne doit contenir à la fin de l’année 2000 EUR de plus qu’au début de l’année :
- Si au début de l’année le compte contenait 4500 EUR,
- à la fin de l’année, ce compte doit contenir 4500 EUR + 2000 EUR = 6500 EUR.
Où voir le détail du calcul ?
Section intitulée « Où voir le détail du calcul ? »Dans la vue mensuelle, l’encart Comprendre mes résultats, sous les deux résultats, détaille ce montant : ce qu’il faut mettre de côté pour la future régularisation (marge de sécurité incluse), ce qui est ressorti de l’épargne pour payer la régularisation en cours, et l’épargne nette du mois.
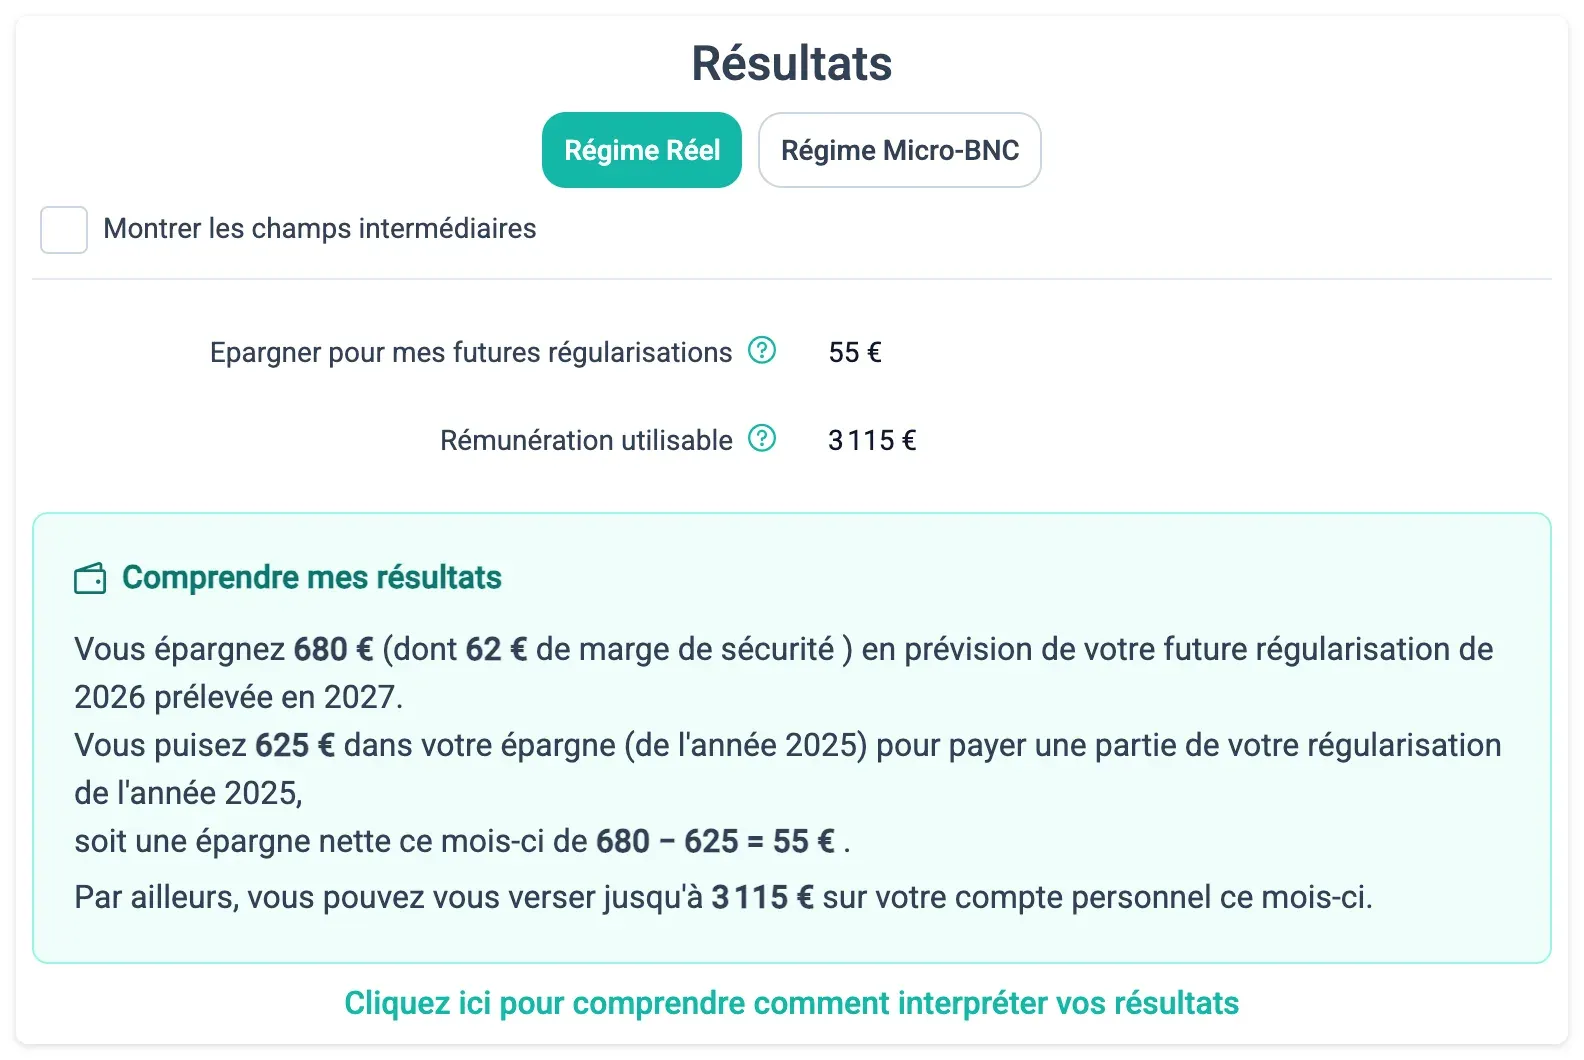
Le détail par caisse, la marge de sécurité et le total à provisionner figurent dans les champs intermédiaires, affichés en cochant Montrer les champs intermédiaires.
Le Schéma des flux, en bas de la vue mensuelle, représente les virements correspondants entre le compte pro et le compte d’épargne :
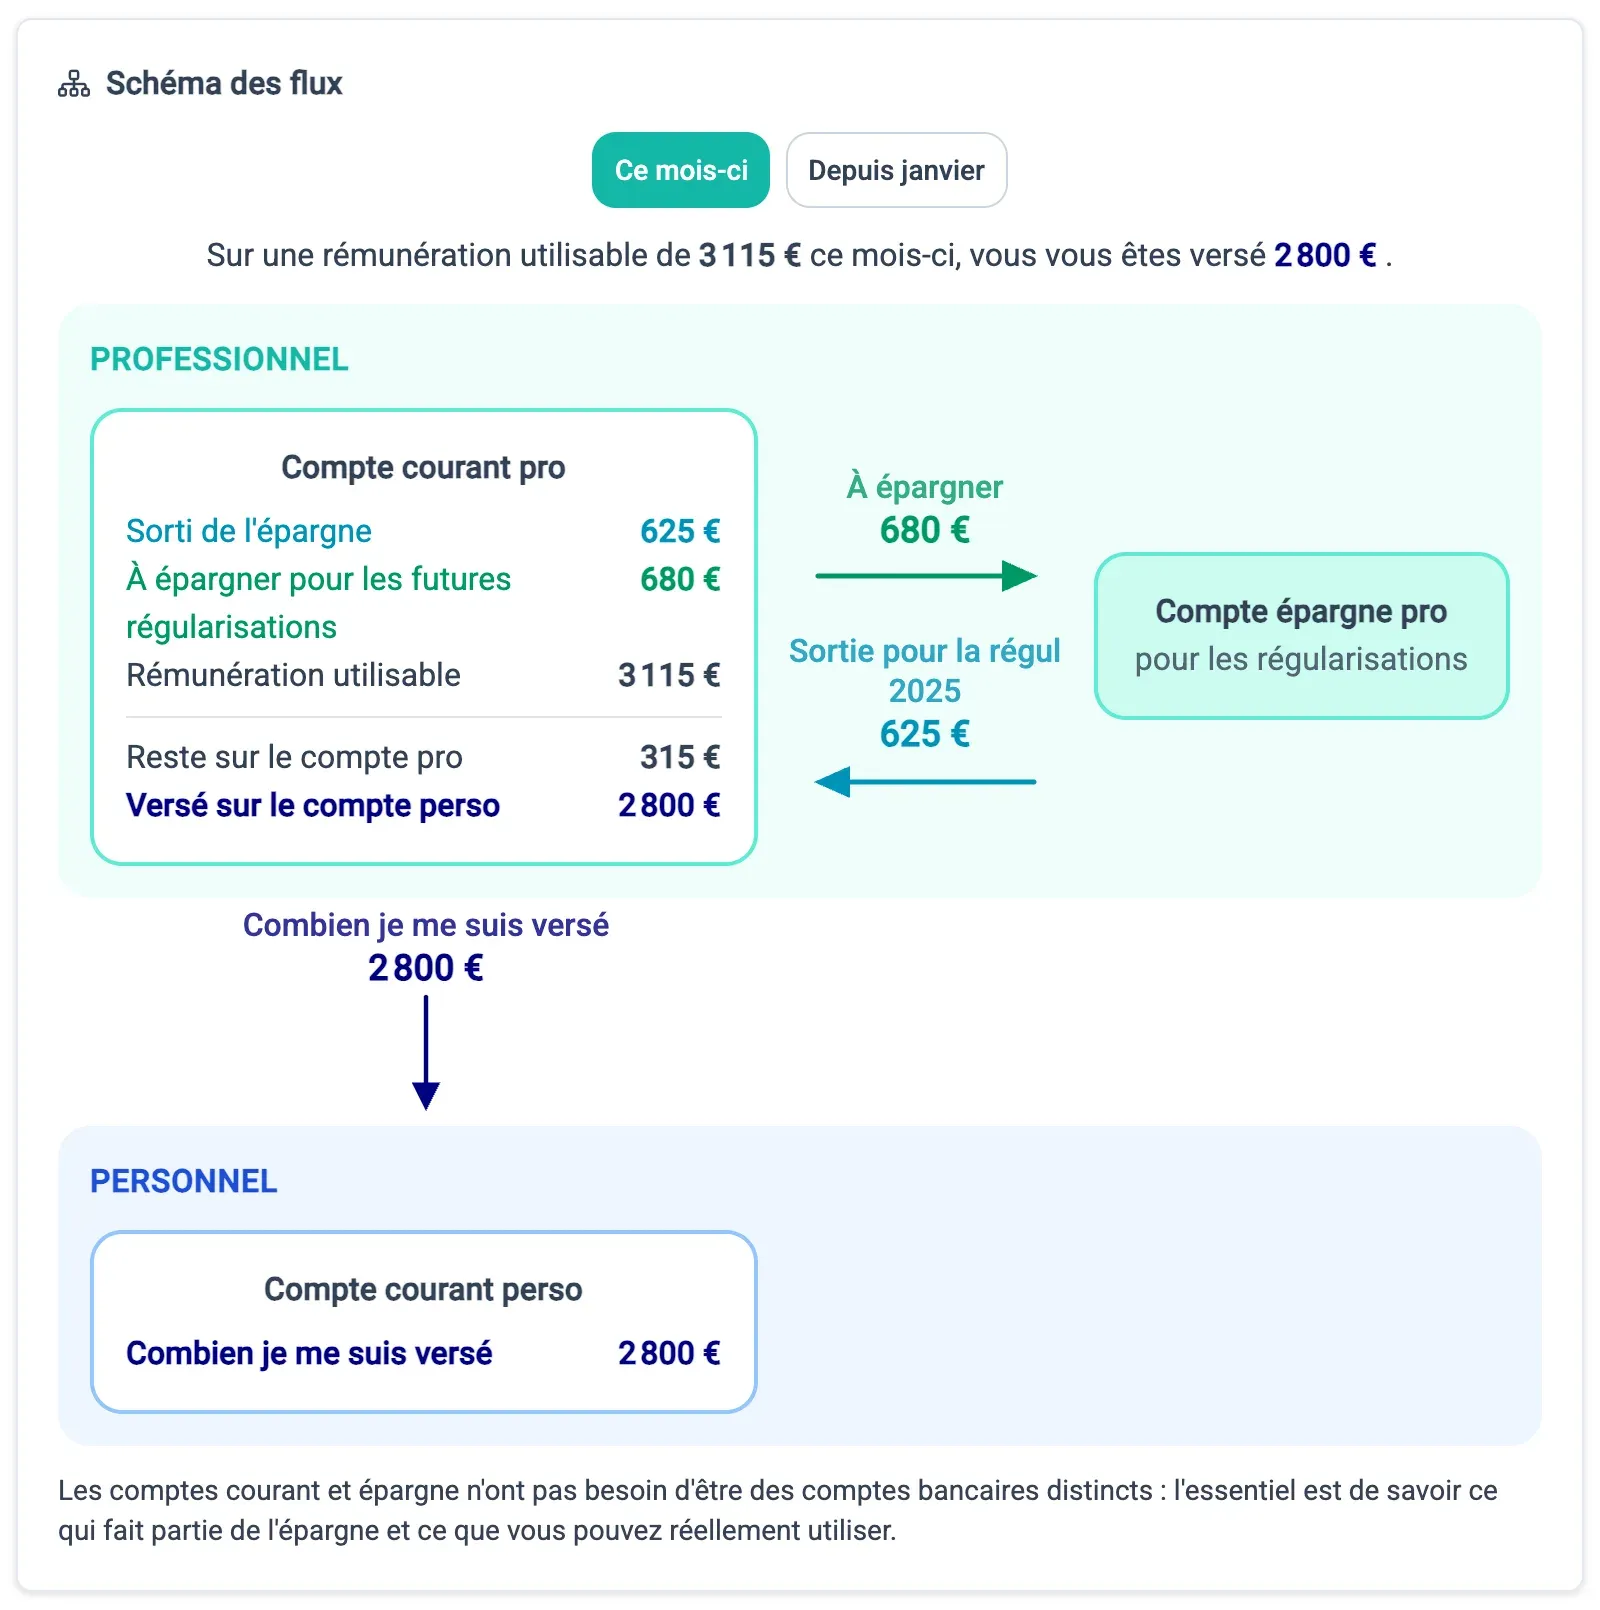
Pour la lecture de la dette cumulée vis-à-vis des caisses, consultez : 🧾 Comprendre mon épargne du mois et la dette cumulée vis-à-vis des caisses
Que faut-il faire ?
Section intitulée « Que faut-il faire ? »Deux cas sont possibles :
- la somme est positive
- la somme est négative
1 - Si “Épargner pour mes futures régularisations” est positif
Section intitulée « 1 - Si “Épargner pour mes futures régularisations” est positif »Dans ce cas, vous devez plus à l’URSSAF et à la caisse de retraite que ce qu’ils vous ont demandé ce mois-ci.
Il faut donc épargner cette somme sur un compte d’épargne professionnel dédié.
Action : Effectuer un virement de cette somme de votre compte professionnel vers le compte d’épargne professionnel.
Conseil : vous pouvez ajuster la Marge de sécurité afin de constituer un fonds de roulement sur le compte et pouvoir gérer des cas où vous devez avancer la trésorerie.
2 - Si “Épargner pour mes futures régularisations” est négatif (indiquée en vert)
Section intitulée « 2 - Si “Épargner pour mes futures régularisations” est négatif (indiquée en vert) »Dans ce cas, vous devez moins à l’URSSAF et la caisse de retraite que ce qu’ils vous ont demandé ce mois-ci.
Action : Il est donc possible de retirer cette somme du compte d’épargne professionnel et la transférer sur votre compte professionnel.
Erreur à ne pas faire : il ne faut pas transférer cette somme vers votre compte personnel, cela sera fait dans l’étape d’après expliquée en Comprendre “Rémunération utilisable”.
Point d’attention : Pour pouvoir retirer une somme de ce compte et l’utiliser pour payer la régularisation, il faut l’avoir épargnée dans le passé. Ainsi, si vous avez commencé à utiliser Orthophinance récemment, vous n’avez peut-être pas mis suffisamment de côté et il serait malavisé de retirer cet argent.
Idéalement, on met de côté en année N pour payer des régularisations en année N+1. Si vous n’avez pas épargné en année N, alors vous n’aurez pas d’argent à retirer en N+1.
Mais alors, combien avoir sur son compte ?
Section intitulée « Mais alors, combien avoir sur son compte ? »Pour en savoir plus sur le solde conseillé, consultez Combien avoir sur son compte pour les futures régularisations
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.