📉 Remplir les amortissements
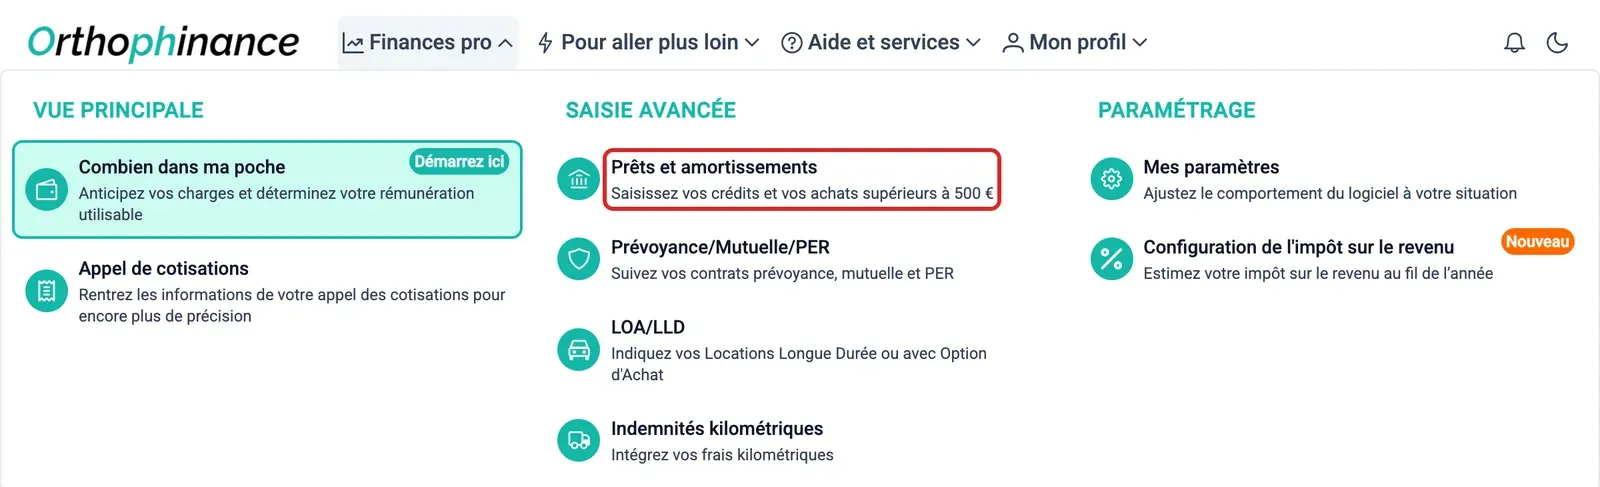
Une fois les amortissements remplis, lancez les calculs dans l’onglet Finances pro → Combien dans ma poche pour les voir apparaître dans la vue mensuelle.
Dans la carte Données d’entrée, cochez Montrer les champs de saisie avancée pour afficher ces champs.
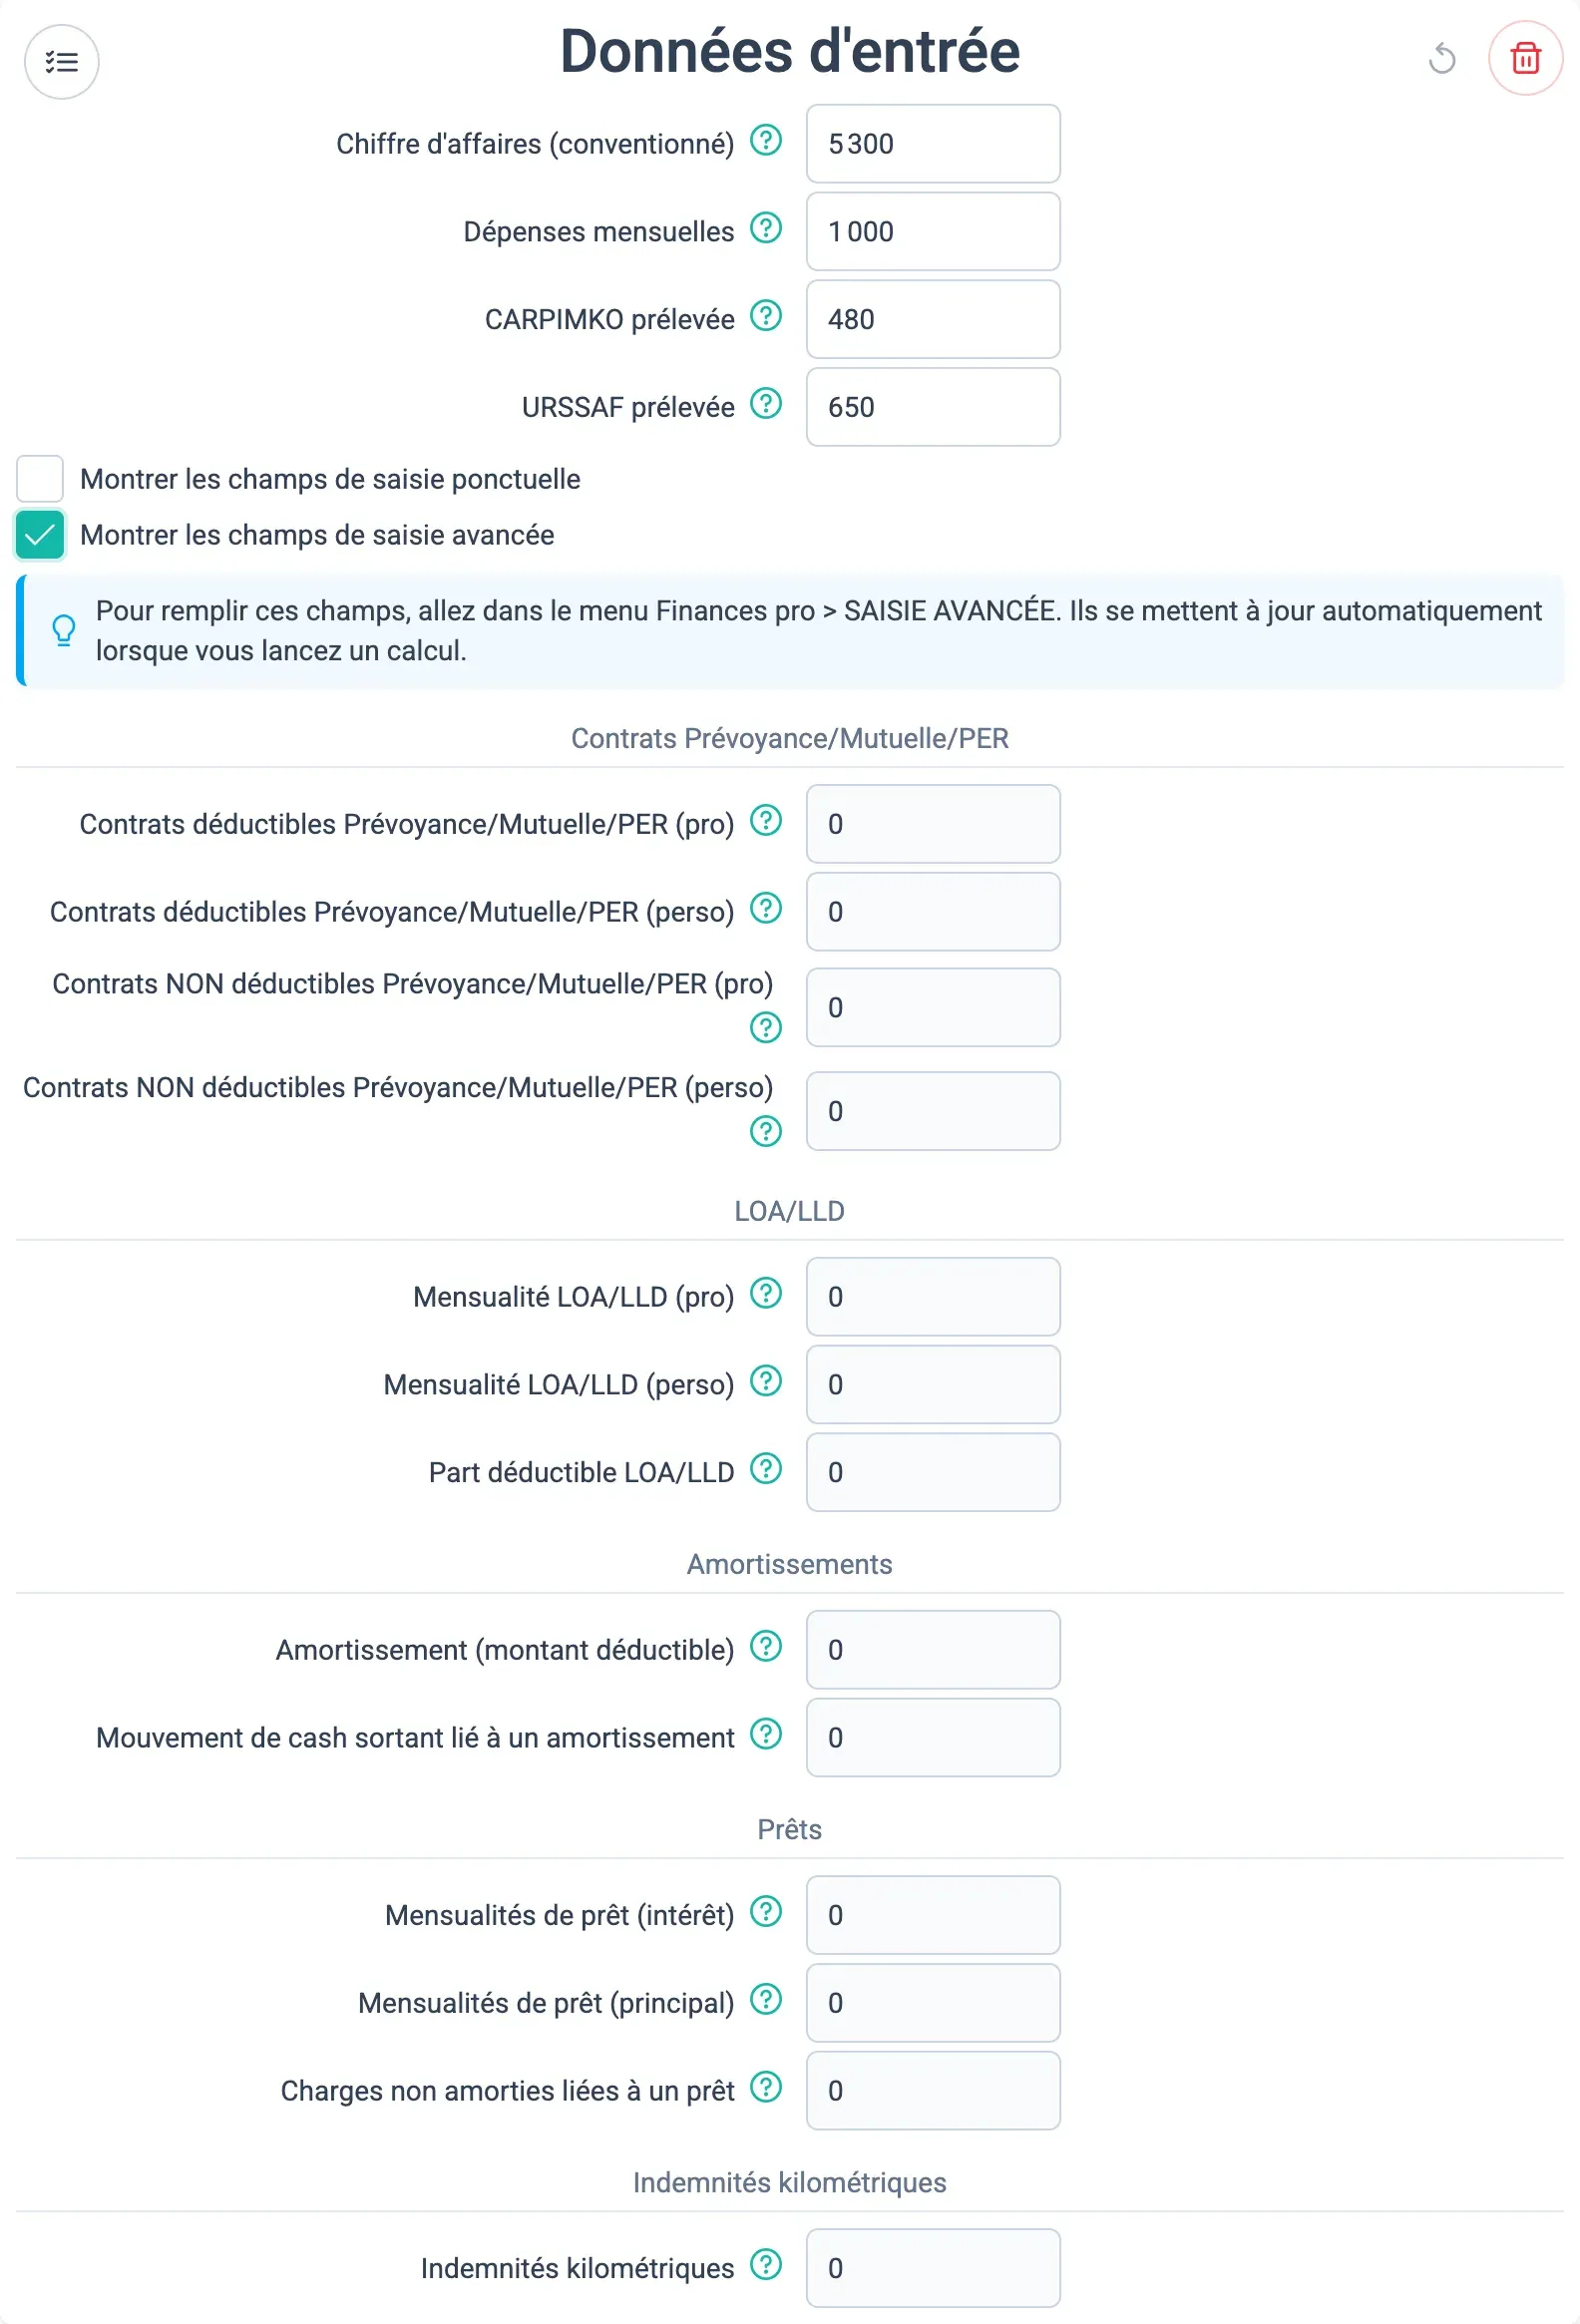
- Le montant déductible vient impacter votre bénéfice fiscal
- Le mouvement de cash vient impacter votre cashflow et donc votre rémunération utilisable.
Définition
Section intitulée « Définition »Un amortissement concerne un objet / service acheté par le cabinet dont la charge est répartie sur plusieurs années.
Il faudra donc définir un amortissement par objet.
Par exemple, si vous achetez un téléphone portable et un ordinateur portable, d’un prix important et donc à amortir comptablement, il faudra créer 2 amortissements :
- un pour le téléphone
- un pour l’ordinateur
Les amortissements dans Orthophinance
Section intitulée « Les amortissements dans Orthophinance »Saisir un amortissement
Section intitulée « Saisir un amortissement »Rendez-vous dans l’onglet Saisie avancée > Prêts et amortissements.
A tout moment, cliquez sur Comment saisir un amortissement ? pour avoir un rappel sur la fonctionnalité.
La liste de tous les amortissements que vous avez rentrés est visible. Dans l’exemple ci-dessous, l’utilisateur amortit un téléphone de 1200 euros sur un an.
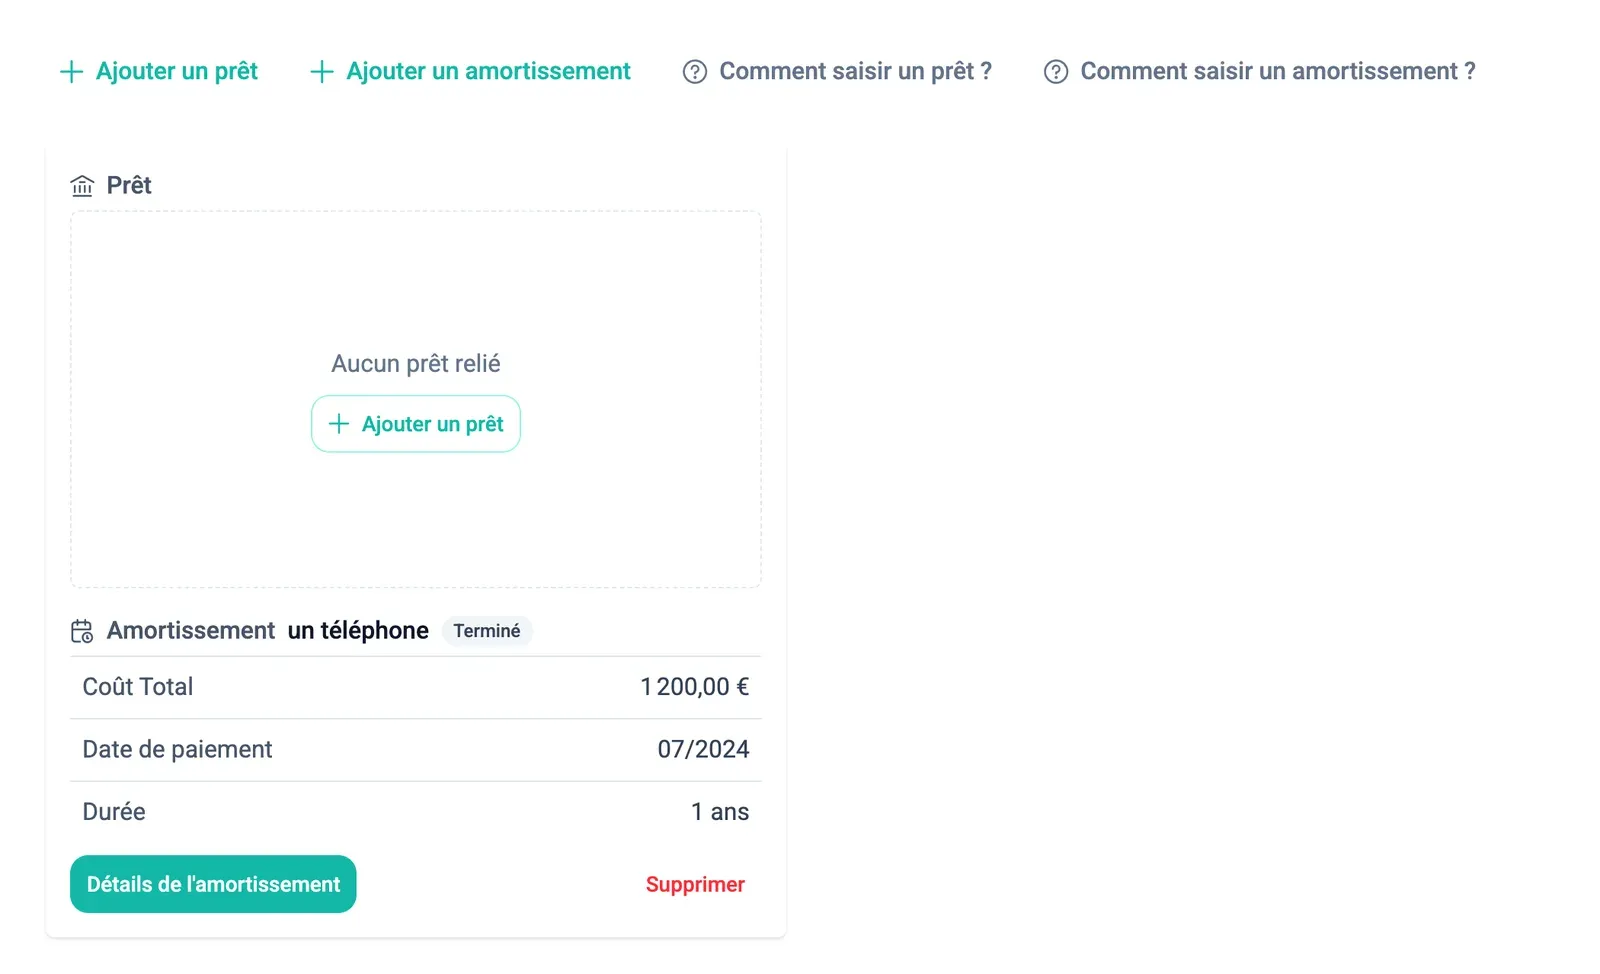
Il est possible d’ajouter un amortissement en cliquant sur +Ajouter un amortissement. Si l’achat a été financé par un prêt, reliez l’amortissement à ce prêt depuis sa carte : ils s’affichent alors sur la même carte (voir Relier un prêt et ses amortissements). Il est également possible de modifier les paramètres d’un amortissement existant en cliquant sur le bouton Détails de l’amortissement.
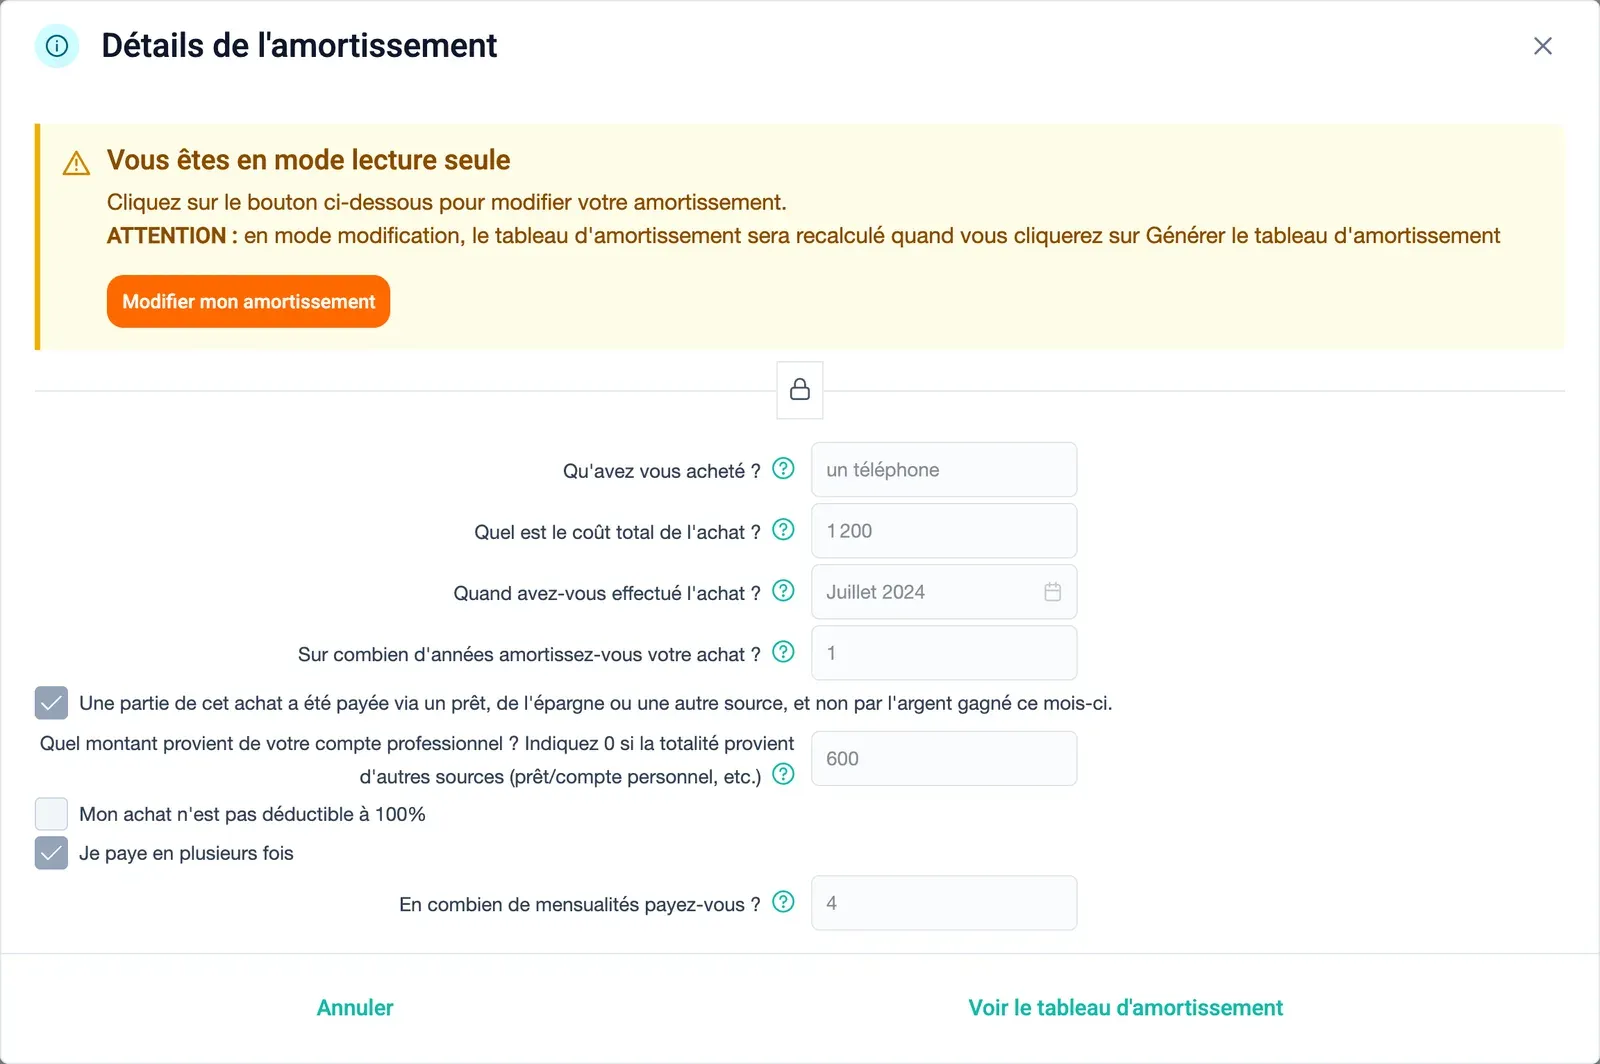
Une définition de chaque paramètre est disponible ci-dessous. Vous pouvez aussi cliquer sur les icônes ? directement dans Orthophinance.
Champs de base
- Qu’avez vous acheté ? : le nom de ce que vous avez acheté
- Quel est le coût total de l’achat ? : le coût total de l’achat
- Quand avez-vous effectué l’achat ? : la date de l’achat
- Sur combien d’années amortissez-vous votre achat ? : Le nombre d’années va déterminer le montant à amortir chaque année et est utilisé pour générer le tableau d’amortissement. Le tableau propose un amortissement linéaire par défaut mais vous pouvez le modifier
Champs avancés
-
Quel montant provient de votre compte professionnel ? Indiquez 0 si la totalité provient d’autres sources (prêt/compte personnel, etc.) : Si vous avez coché la case Une partie de cet achat a été payée via un prêt, de l’épargne ou une autre source, et non par l’argent gagné ce mois-ci., vous pouvez rentrer le montant provenant de votre compte professionnel. Cela est utile pour déterminer correctement les mouvements de cash. Si vous laissez la case décochée, Orthophinance considère que vous avez payé la totalité avec votre compte professionnel. Il est également possible de mettre le montant à 0 si vous avez utilisé un prêt pour payer (Voir Remplir les prêts/crédits et Saisir un prêt complexe (avec et sans amortissement))
-
Mon achat n’est pas déductible à 100% et Quel montant pouvez-vous déduire ? : cochez cette case quand la loi limite la part déductible du bien. C’est le cas d’un bien utilisé en partie à titre personnel : indiquez alors la seule part professionnelle (par exemple 70 % du prix d’un ordinateur qui sert aussi en privé). C’est aussi le cas d’un véhicule de tourisme, dont l’amortissement déductible est plafonné (voir Saisir le prêt et l’amortissement pour un achat de voiture). Le montant indiqué est utilisé pour le tableau d’amortissement.
Au micro-BNC, ne cochez pas cette case pour traduire l’abattement forfaitaire et n’indiquez pas 0 : Orthophinance applique déjà l’abattement de 34 % (voir Au micro-BNC).
-
En combien de mensualités payez-vous ? : Si vous avez coché la case Je paye en plusieurs fois, vous pouvez indiquer le nombre de mensualités pour un paiement en plusieurs fois. Cela génèrera un tableau des paiements en plus du tableau d’amortissement, qui permet de déterminer les mouvements de cash. Dans ce cas, le montant total payé sera le montant provenant effectivement de votre compte professionnel.
Ajuster et valider les tableaux générés
Section intitulée « Ajuster et valider les tableaux générés »Une fois les paramètres rentrés, cliquez sur le bouton Générer le tableau d’amortissement.
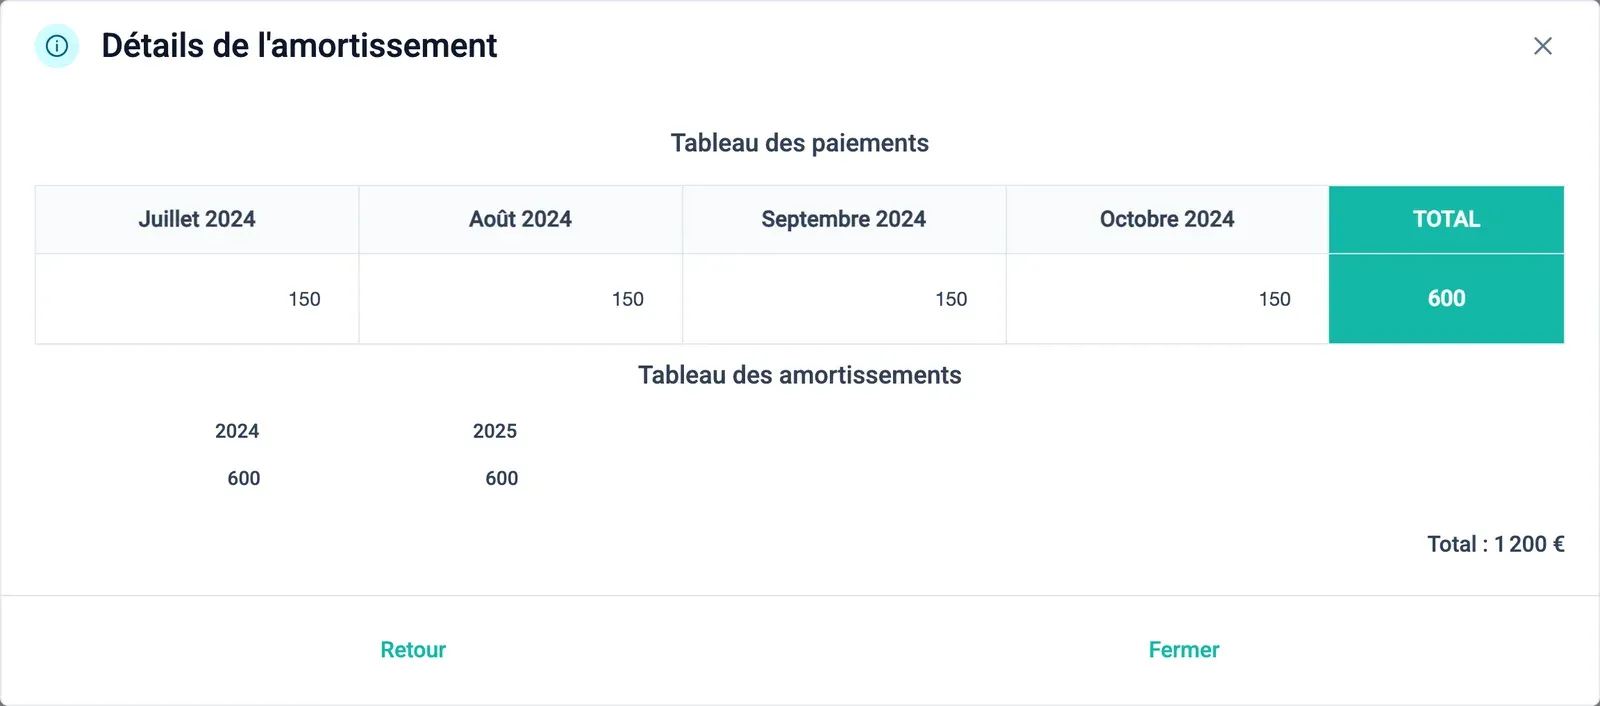
Ce tableau d’amortissement montre la charge fictive imputée aux années futures et calculée suivant les paramètres de l’amortissement.
Si le paiement a été réalisé en plusieurs fois, un tableau de paiement mensuel est également visible.
Vous pouvez modifier l’imputation manuellement en cliquant sur les cases, par exemple si vous ne souhaitez pas un amortissement linéaire, à condition que le total amorti reste le même.
Une fois l’amortissement validé, Orthophinance le prendra automatiquement en compte dans Finances pro → Combien dans ma poche, dans les champs mentionnés en haut de cette page. Si votre amortissement concerne des mois déjà écoulés, il faudra relancer les calculs.
Quelles dépenses peuvent être amorties et pour quel montant ?
Section intitulée « Quelles dépenses peuvent être amorties et pour quel montant ? »En comptabilité, une dépense peut être amortie si elle correspond à un bien durable utilisé sur plusieurs exercices.
Ce bien est alors inscrit à l’actif du bilan et amorti, c’est-à-dire que son coût est réparti sur sa durée d’utilisation prévue.
Que peut-on amortir ?
Section intitulée « Que peut-on amortir ? »On amortit les immobilisations corporelles, incorporelles ou financières. Il s’agit notamment :
- de matériel informatique,
- de mobilier
- de véhicules
- de logiciels (dans certains cas)
- de travaux d’aménagement
- de locaux professionnels, pour la valeur du bâtiment seul : le terrain ne s’amortit pas
À partir de quel montant ?
Section intitulée « À partir de quel montant ? »Il n’existe pas de seuil légal minimal pour amortir une dépense. Dès qu’un bien est utilisé durablement, il doit en principe être immobilisé et amorti, même si sa valeur est faible.
Exception pratique : la tolérance fiscale
Par simplification, l’administration fiscale autorise les entreprises à passer en charges immédiates les achats de moins de 500 € HT par unité (hors matériel de transport). Ces dépenses ne sont alors pas amorties, même si elles sont utilisées sur plusieurs années.
Cette tolérance ne s’applique pas au mobilier d’une première installation : les meubles achetés pour équiper le cabinet s’amortissent, même si chacun coûte moins de 500 € HT, sauf si le total de ces achats sur l’année ne dépasse pas 500 €. Un bien composé d’éléments achetés séparément, comme des meubles de rangement modulables, s’apprécie sur son prix global.
Le seuil s’entend hors taxes : sans récupération de TVA, 500 € HT correspondent à 600 € TTC avec une TVA à 20 %.
Au micro-BNC
Section intitulée « Au micro-BNC »L’abattement de 34 % est réputé tenir compte d’un amortissement linéaire de vos biens. Un amortissement saisi n’a donc pas d’effet sur vos cotisations ni sur votre impôt, mais il permet à la Vue d’ensemble de comparer les deux régimes. Si vous passez ensuite au régime réel, seule la part de vos biens non encore amortie reste à déduire.
Saisissez donc vos amortissements comme au régime réel : voir Au micro-BNC, saisissez tout comme au régime réel.
Sources : BOI-BNC-BASE-40-60-30, § 150 à 200 pour le seuil de 500 € ; BOI-BNC-BASE-50, § 20 pour le micro-BNC.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.