🏛️ Remplir les cases des charges prélevées URSSAF / CARPIMKO / CIPAV / CARCDSF
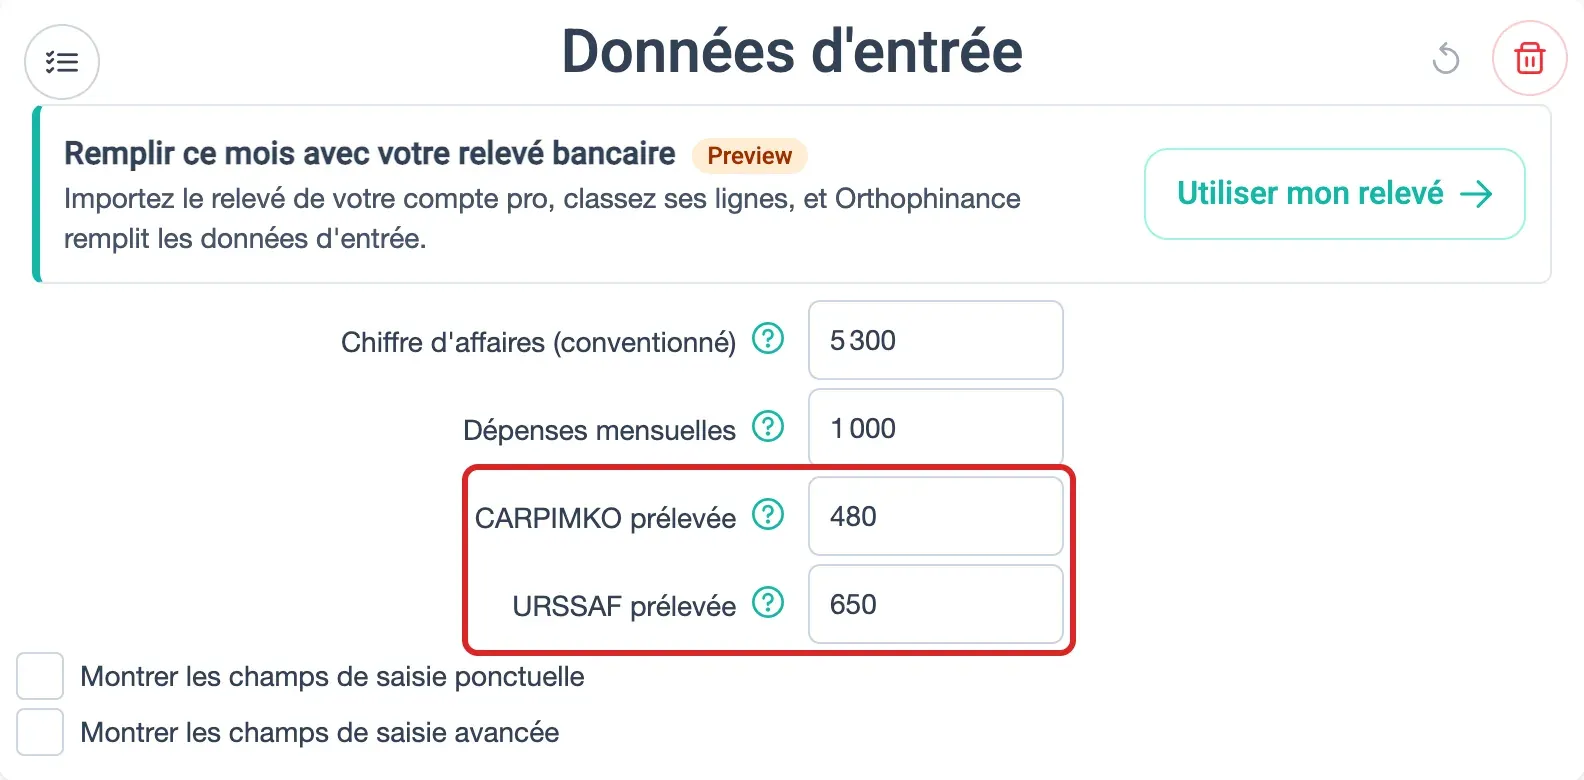
Pour remplir les charges prélevées URSSAF / CARPIMKO / CIPAV / CARCDSF, rendez-vous dans l’onglet Finances pro → Combien dans ma poche.
Ces cases peuvent aussi se remplir à partir du relevé de votre compte pro : voir 📥 Remplir un mois avec votre relevé bancaire.
Exemple : Si vous souhaitez calculer votre rémunération du mois de juin, il faut uniquement utiliser les transactions associées à une date sur juin.
Ce qu’il ne faut pas faire :
- associer des transactions d’autres mois parce que cela peut sembler logique (loyer, redevance de collaboration, etc).
- se baser sur les données du logiciel de télétransmission.
Définition
Section intitulée « Définition »Il s’agit de la somme prélevée par la caisse sur votre compte bancaire durant le mois sélectionné.
Suivant votre profession, les cases suivantes apparaissent:
- CARPIMKO prélevée et URSSAF prélevée (pour les auxiliaires médicaux)
- CARCDSF prélevée et URSSAF prélevée (pour les dentistes)
- CIPAV+URSSAF prélevées (pour les thérapeutes soumis à la CIPAV)
Les caisses ne prélèvent pas systématiquement une somme tous les mois, par exemple en cas de trimestrialisation. L’article Pourquoi mensualiser ses cotisations URSSAF et CARPIMKO détaille ce que couvre chaque prélèvement selon la périodicité choisie. Si aucune transaction liée aux caisses n’apparaît sur votre compte bancaire, alors il faut indiquer la valeur 0.
Si la caisse a procédé à un remboursement en votre faveur, il faut indiquer ce remboursement en négatif. Par exemple, si l’URSSAF vous a remboursé 300 euros, indiquez -300.
Le prélèvement ne doit pas être intégré dans les dépenses mensuelles, mais dans la case prévue à cet effet.
Cas particulier des cotisations d’une année précédente payées en retard
Section intitulée « Cas particulier des cotisations d’une année précédente payées en retard »Une partie des cotisations d’une année peut être prélevée l’année suivante : report d’échéance, facilité de paiement accordée par la caisse, ou cotisations provisionnelles de l’année N mises à jour en fin d’année et prélevées en janvier N+1.
Ces prélèvements ne se saisissent pas dans les cases des charges prélevées, mais dans les saisies ponctuelles, section Charges en retard, dans la case de la caisse concernée (par exemple URSSAF prélevée en retard).
Procédure :
- laissez les prélèvements mensuels normaux de l’année en cours dans les cases URSSAF prélevée / CARPIMKO prélevée / CIPAV+URSSAF prélevées / CARCDSF prélevée
- identifiez les prélèvements payés en retard qui se rattachent à une année précédente
- saisissez-les dans Montrer les champs de saisie ponctuelle → Charges en retard
Sur l’appel de cotisations de l’année N, indiquez aussi le montant des charges que vous allez payer en N+1 : voir 🔧 Résoudre un écart entre l’appel et les prélèvements.
Questions
Section intitulée « Questions »Que faire en cas de prélèvement et de remboursement le même mois
Dans ce cas c’est le total qui compte. Par exemple, si vous avez été remboursé de 300 euros et avait été prélevé de 800 euros, indiquez 500. A l’inverse, si vous avez été remboursé de 800 euros et avait été prélevé de 300 euros, indiquez -500.
Mon prélèvement contient à la fois une régularisation et une cotisation provisionnelle, comment les saisir ?
Dans Orthophinance, il faut en général saisir le prélèvement total effectué par la caisse, indépendamment du fait que ce soit une régularisation ou une cotisation provisionnelle.
Exception : si une partie identifiable du prélèvement correspond à une échéance ancienne payée en retard ou à des cotisations provisionnelles de l’année précédente payées l’année suivante, alors cette partie doit être sortie des cases de charges prélevées et saisie dans la section Charges en retard des saisies ponctuelles.
Le reste du prélèvement continue à être saisi dans la case de charge prélevée habituelle.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.