🗺️ Lire la Vue d'ensemble
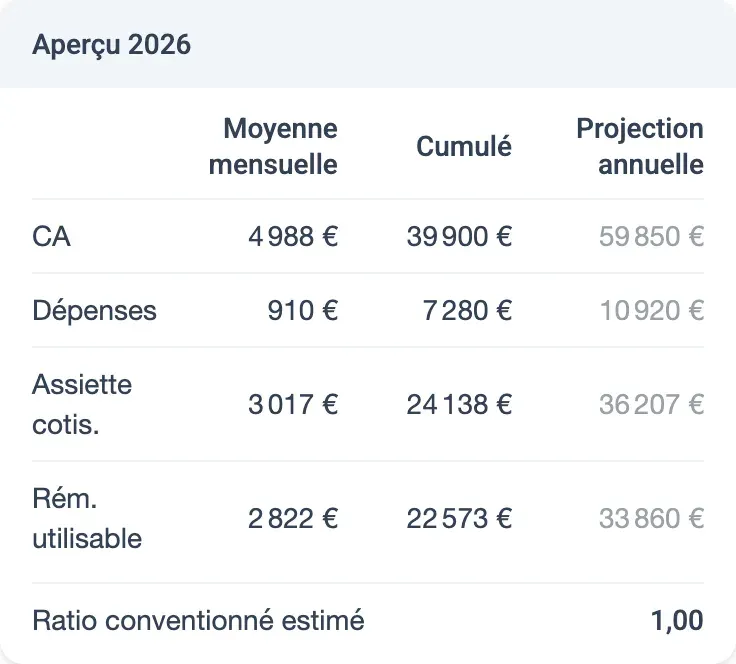
La Vue d’ensemble résume une année sur un seul écran, à partir des mois calculés dans la vue mensuelle. Elle s’ouvre dans Finances pro → Combien dans ma poche, onglet Vue d’ensemble. Sélectionnez l’année sous les onglets : elle est commune aux onglets Vue annuelle et Vue d’ensemble. Choisissez ensuite le régime, Réel ou Micro-BNC, pour lequel afficher les résultats.
Pour une année antérieure à votre démarrage d’activité, l’onglet affiche seulement Rien à afficher pour suivi de l’année.
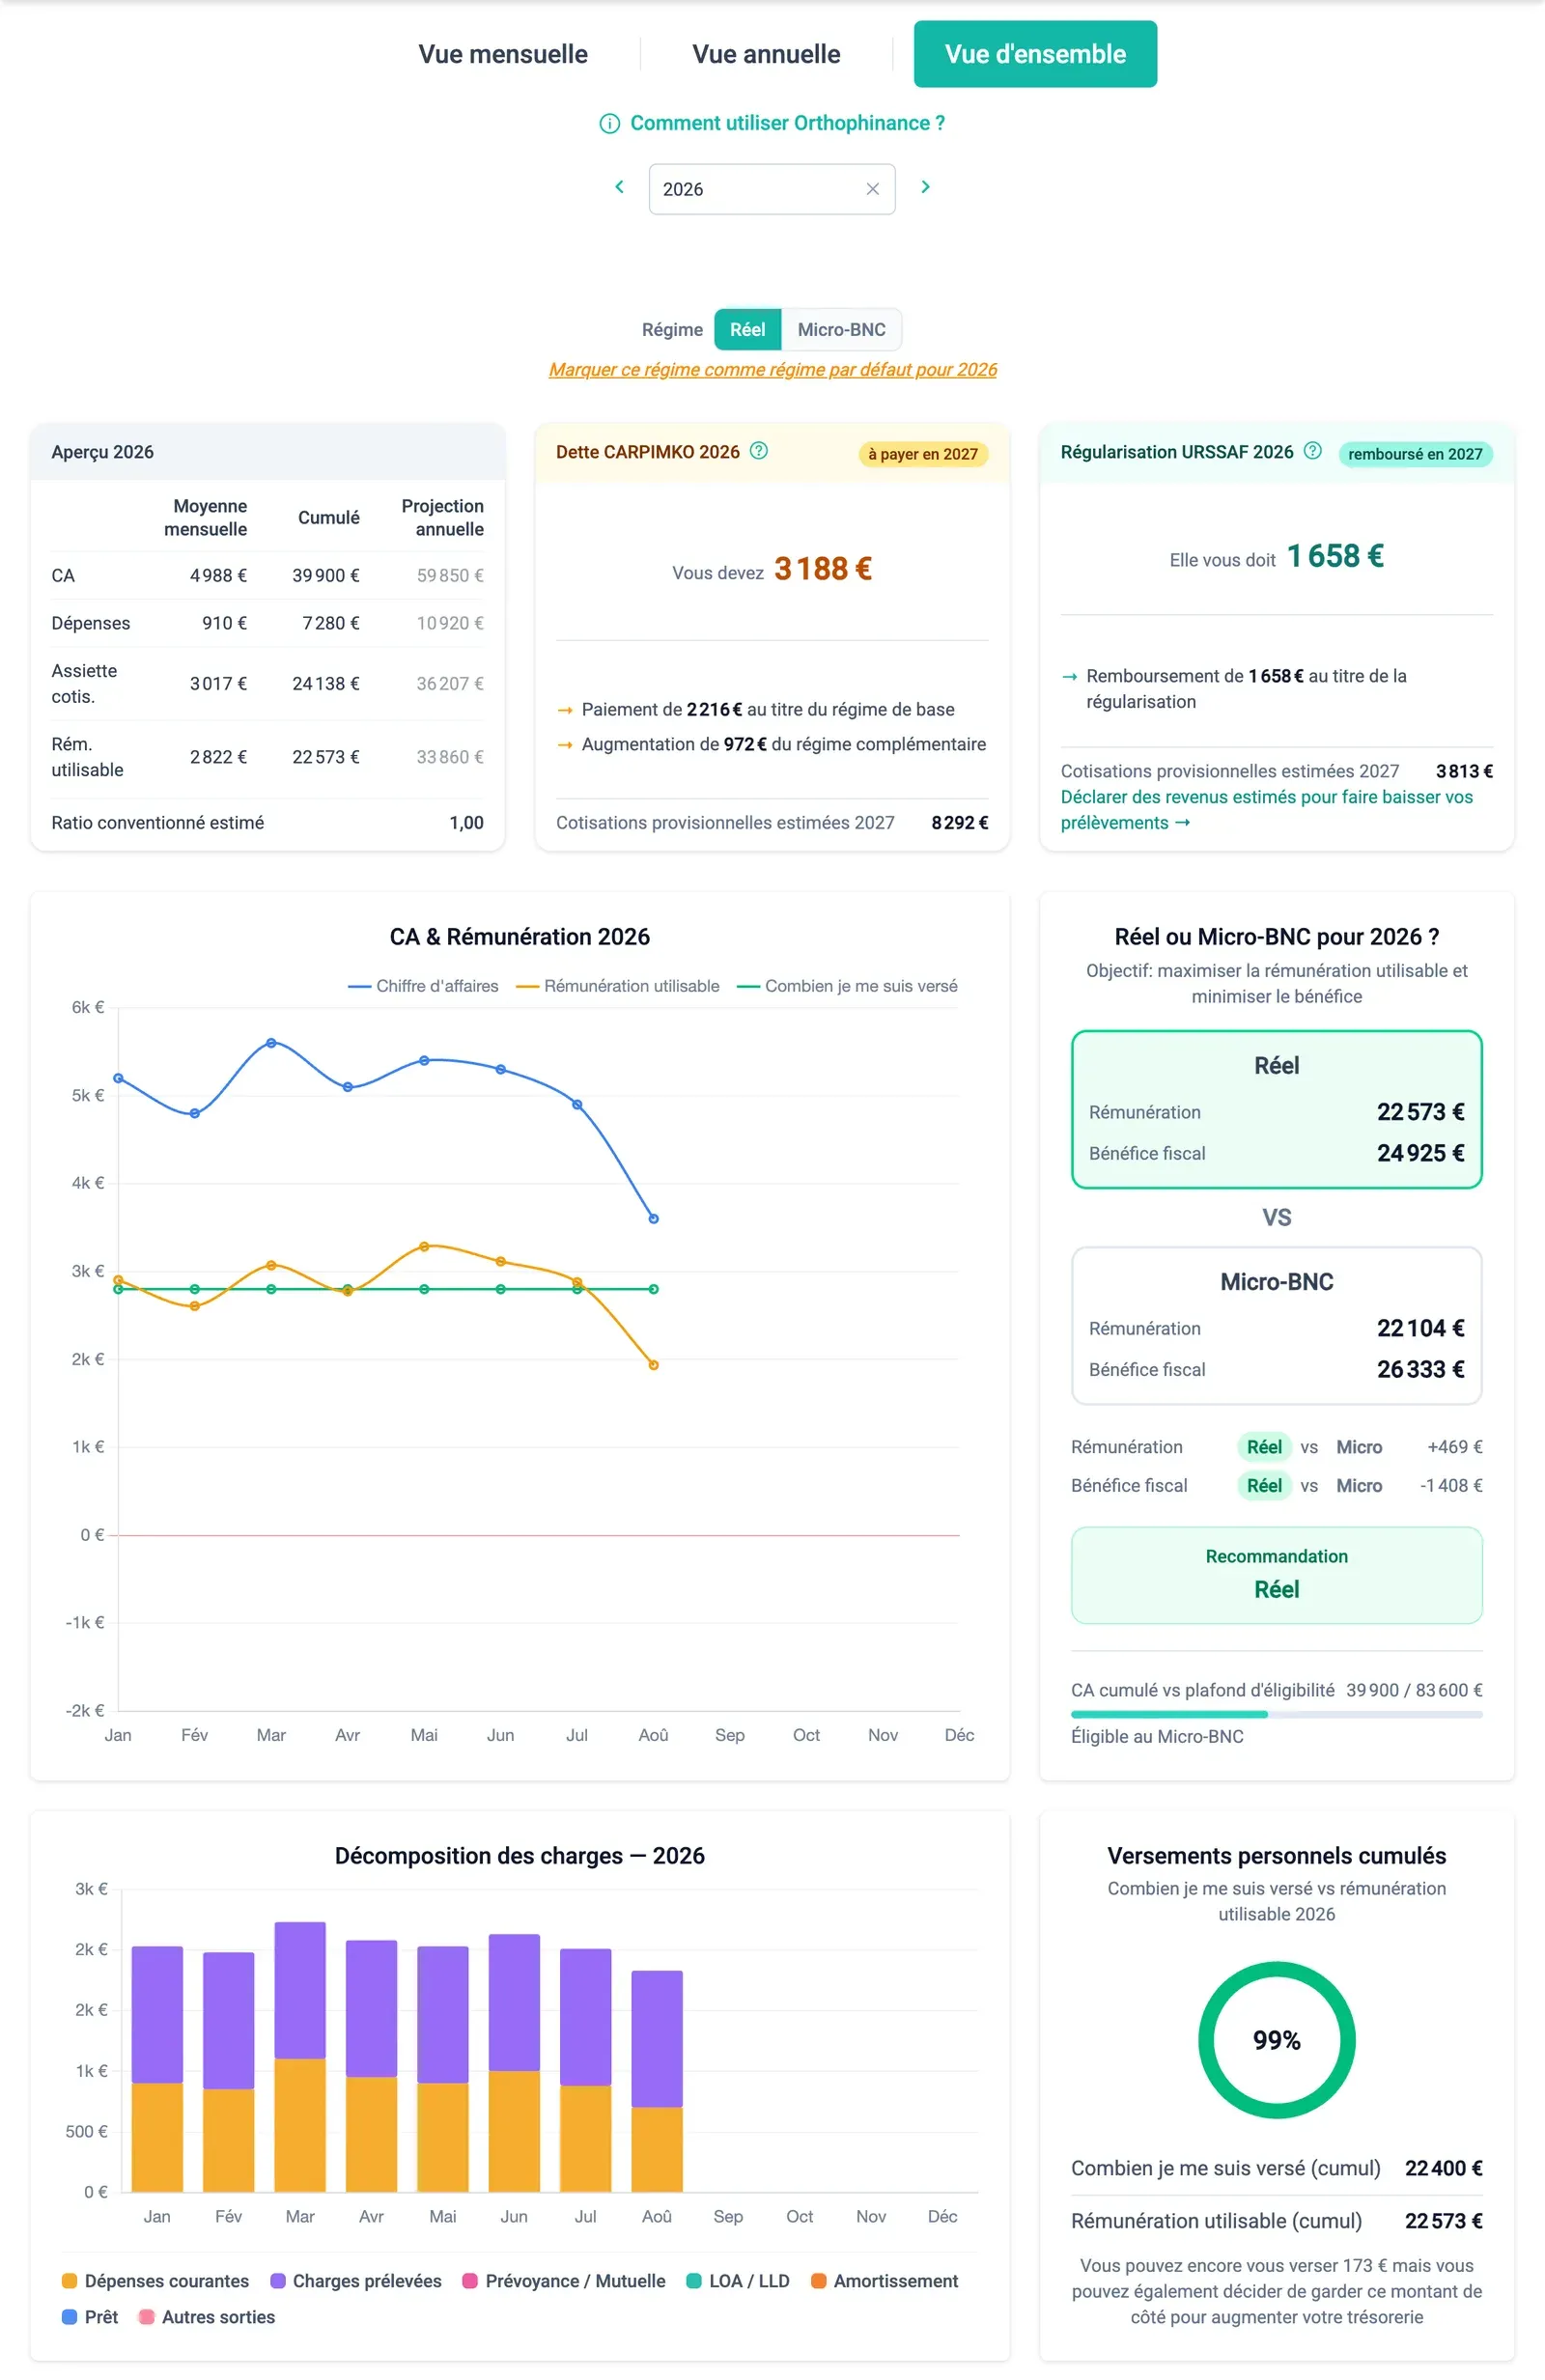
La carte Aperçu donne, pour le chiffre d’affaires, les dépenses, l’assiette de cotisations et la rémunération utilisable :
- la moyenne mensuelle : le cumul divisé par le nombre de mois écoulés depuis janvier, ou depuis le mois de démarrage la première année d’activité, jusqu’au dernier mois calculé. Un mois non calculé dans cet intervalle compte quand même ;
- le cumul depuis janvier ;
- une projection annuelle, en gris, qui prolonge la moyenne mensuelle jusqu’en décembre. La première année d’activité, elle couvre les mois du démarrage à décembre.
La ligne Ratio conventionné estimé indique la part conventionnée du chiffre d’affaires saisi. Elle n’apparaît pas pour les professions affiliées à la CIPAV.
Régularisations attendues
Section intitulée « Régularisations attendues »Une carte par caisse présente votre position cumulée pour l’année sélectionnée. Le titre porte l’année de l’exercice, le badge de droite l’année du paiement ou du remboursement.
- Vous devez : une régularisation reste à payer l’année suivante.
- Elle vous doit : la caisse a prélevé plus que la cotisation réellement due, un remboursement ou une baisse des prélèvements est attendu.
- Aucune régularisation, avec le badge équilibré : l’écart entre ce que la caisse a prélevé et ce que vous devez est inférieur à 0,50 €.
Pour la CARPIMKO et la CARCDSF, la carte distingue la régularisation du régime de base et la variation du régime complémentaire. La première année d’activité, cette variation porte la mention (proratisée).
La première année d’activité, quand vous devez une somme à la caisse, la carte ajoute la ligne 1ère année : Orthophinance vous a fait épargner … € en plus pour vous constituer un fonds de trésorerie. Ce montant est l’épargne mise de côté en plus des cotisations, décrite dans les champs « épargne sup 1ère année ».
En bas de chaque carte figurent les cotisations provisionnelles estimées de l’année suivante, sauf la première année d’activité. Lorsque la caisse vous doit déjà une somme importante, un lien propose de déclarer des revenus estimés.
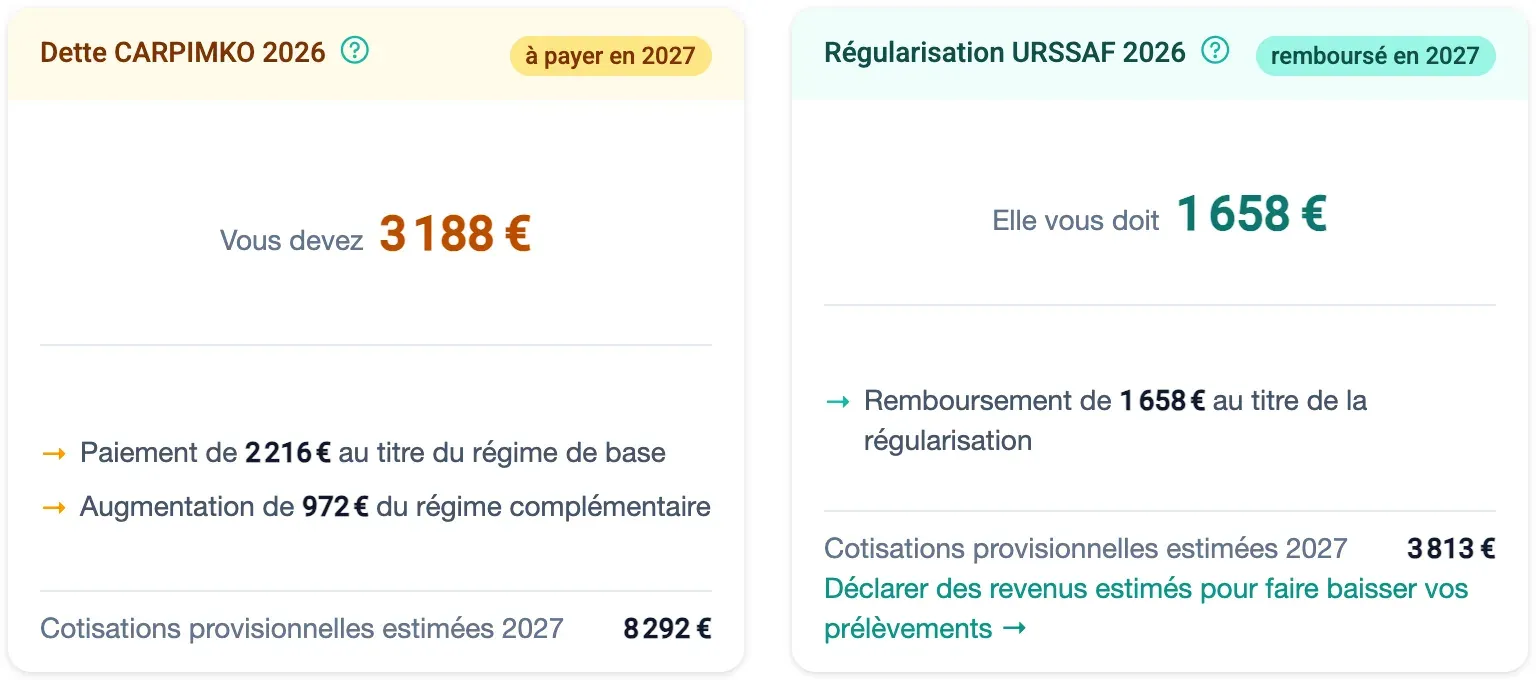
Le calcul de ces montants est expliqué dans Comprendre la dette cumulée vis-à-vis des caisses.
Chiffre d’affaires et rémunération utilisable
Section intitulée « Chiffre d’affaires et rémunération utilisable »Le graphe superpose, mois par mois, le chiffre d’affaires, la rémunération utilisable et ce que vous vous êtes versé.
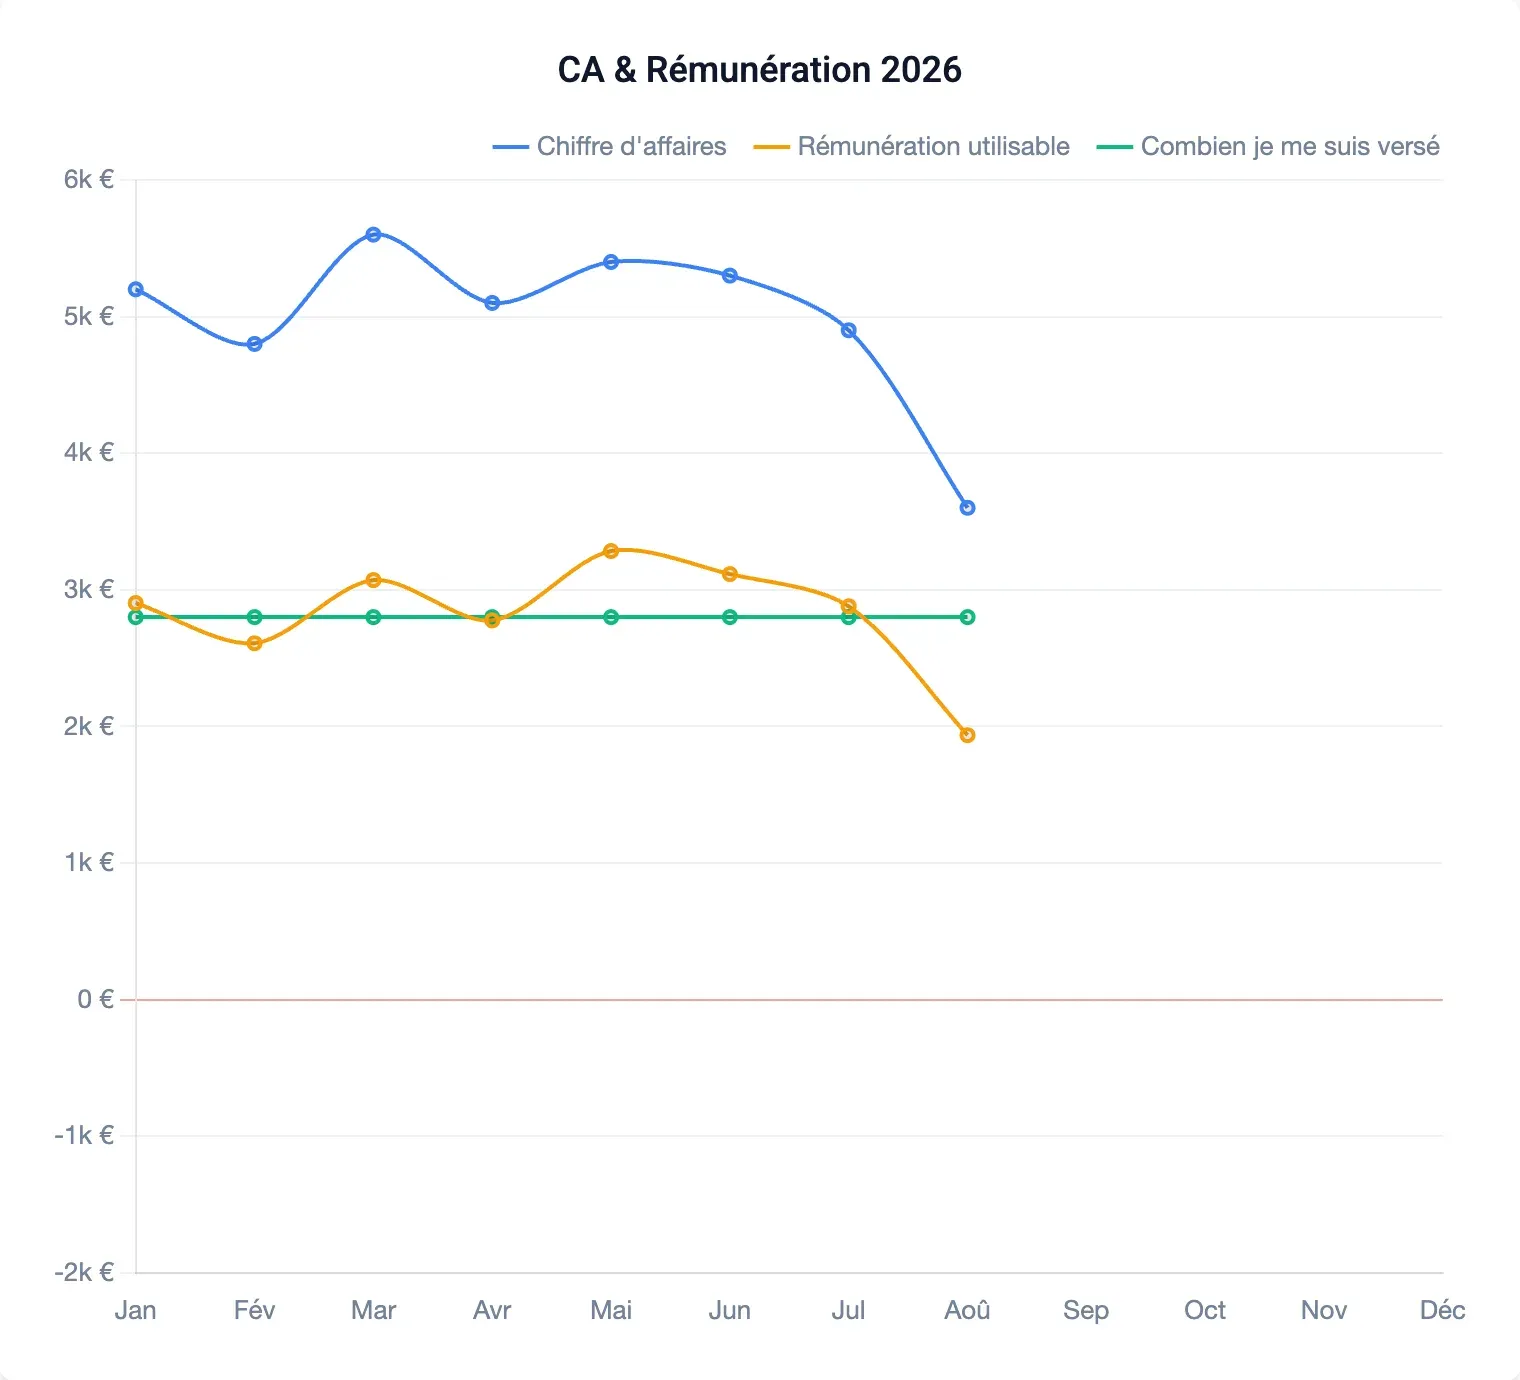
Réel ou Micro-BNC
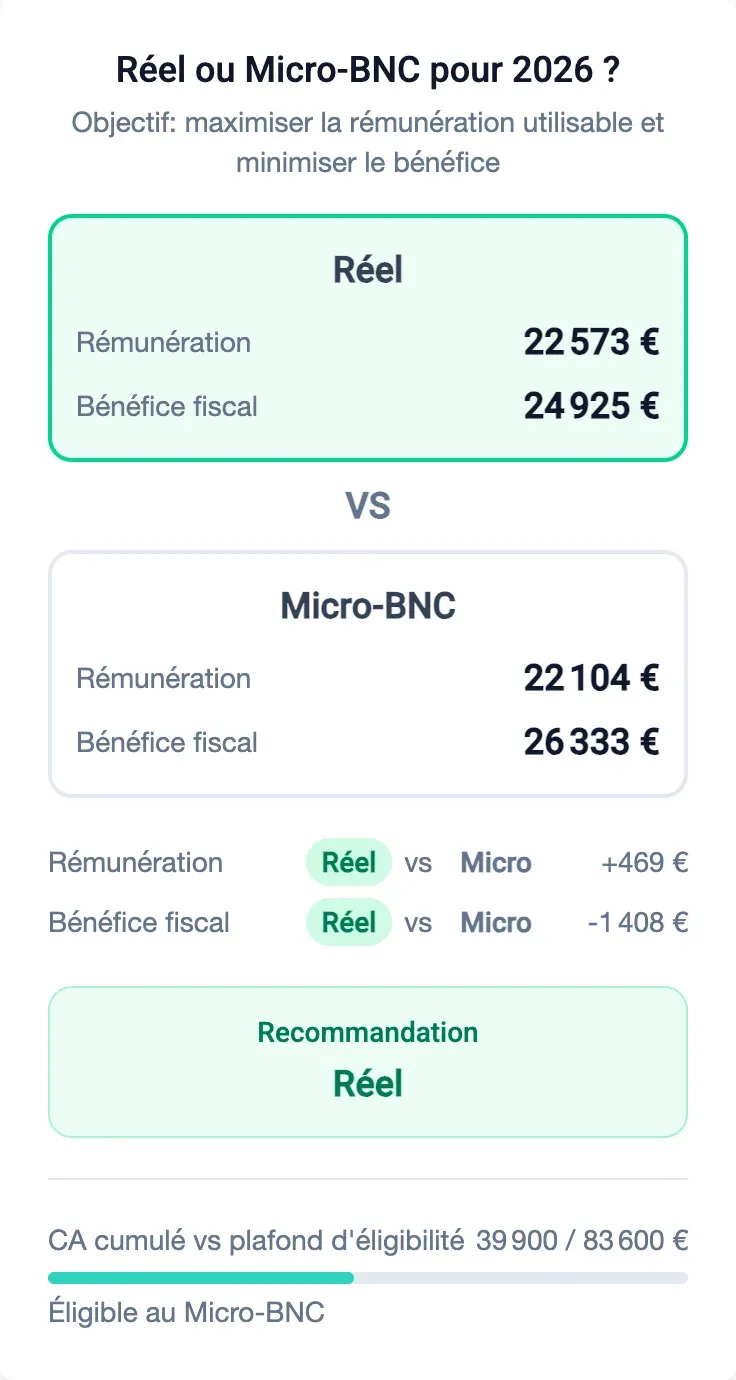
Section intitulée « Réel ou Micro-BNC »La carte compare la rémunération utilisable et le bénéfice fiscal cumulés sous les deux régimes, puis affiche une recommandation :
- Recommandation : un même régime donne la rémunération utilisable la plus haute et le bénéfice fiscal le plus bas.
- Recommandation estimée : la rémunération utilisable désigne un régime, le bénéfice fiscal désigne l’autre. Orthophinance retranche alors de la rémunération utilisable de chaque régime un impôt sur le revenu estimé à 20 % du bénéfice fiscal, et retient le régime qui laisse le montant le plus haut.
Par exemple, avec 40 000 € de rémunération utilisable et 30 000 € de bénéfice fiscal au réel, 39 000 € et 24 000 € au micro-BNC :
Réel : 40 000 € − 20 % × 30 000 € = 34 000 €
Micro-BNC : 39 000 € − 20 % × 24 000 € = 34 200 €
La carte affiche Recommandation estimée : Micro-BNC.
La jauge du bas rapporte le chiffre d’affaires cumulé au plafond d’éligibilité du micro-BNC : 83 600 € à partir de 2026, 77 700 € de 2023 à 2025. La première année d’activité, le plafond est proratisé au nombre de jours entre la date de démarrage et la fin de l’année, et le montant porte un astérisque. Sous la jauge :
- Éligible au Micro-BNC : le chiffre d’affaires cumulé et sa projection sur l’année restent sous le plafond ;
- message orange : la projection annuelle du chiffre d’affaires dépasse le plafond ;
- message rouge Plafond Micro-BNC dépassé : le chiffre d’affaires cumulé dépasse déjà le plafond.
Dans ces deux derniers cas, une recommandation du micro-BNC porte la mention Sous réserve d’éligibilité au régime Micro-BNC.
Le régime vaut pour toute l’année civile : une même année ne se découpe pas en une période au micro-BNC et une période au réel. Le choix se fait au plus tard lors de la déclaration de revenus, au printemps de l’année suivante.
La comparaison porte sur les mois déjà saisis. Pour les critères de choix entre les deux régimes, voir Tout comprendre sur le régime réel et le micro-BNC.
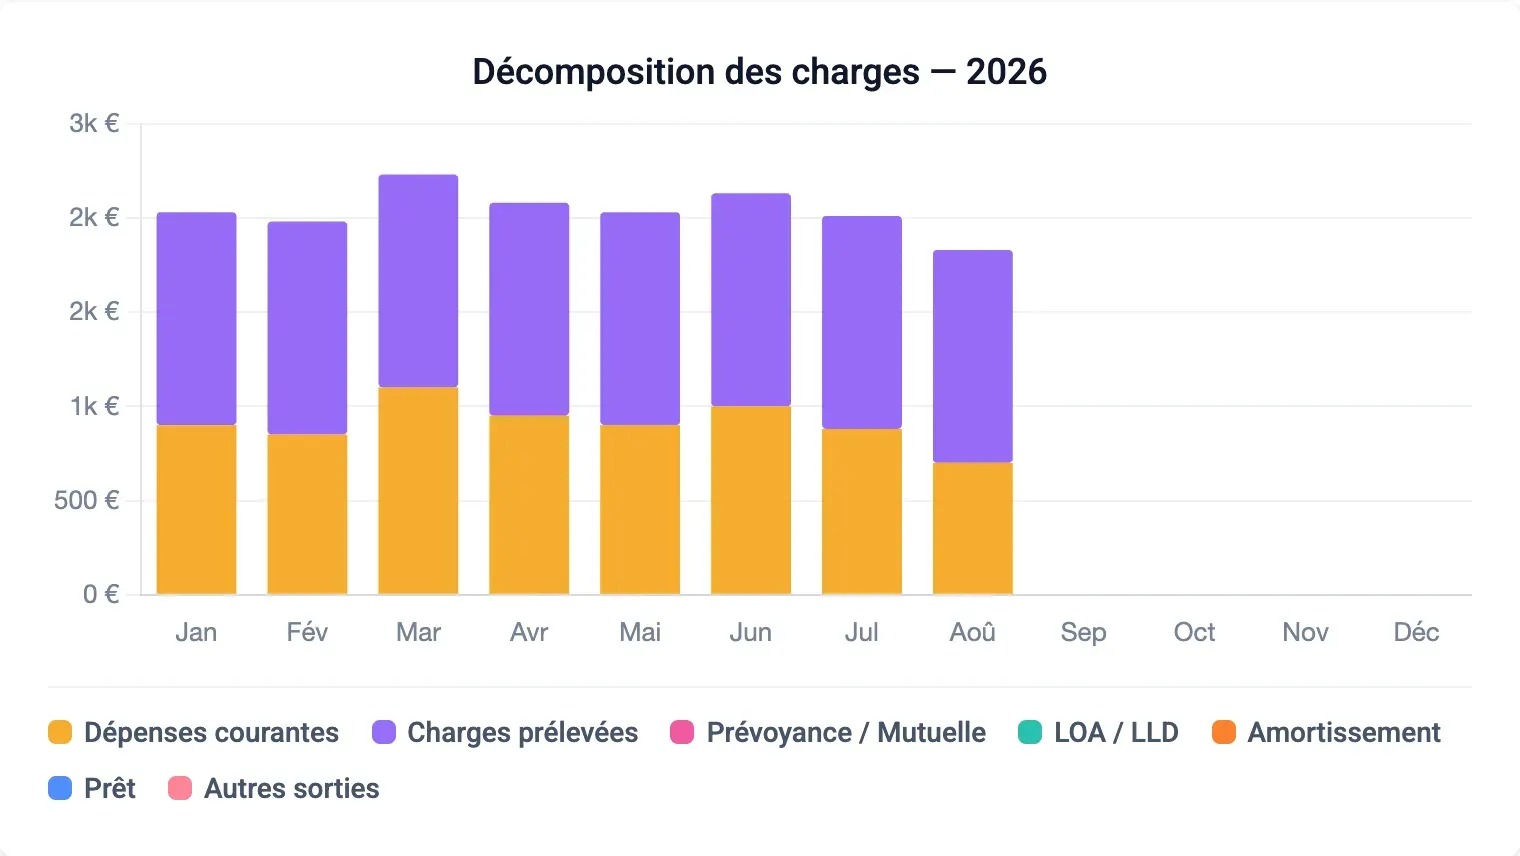
Décomposition des charges
Section intitulée « Décomposition des charges »Chaque mois, les sorties d’argent sont empilées par nature : dépenses courantes, charges prélevées, prévoyance et mutuelle, LOA/LLD, amortissement, prêt et autres sorties.
Versements personnels cumulés
Section intitulée « Versements personnels cumulés »La jauge rapporte le cumul de Combien je me suis versé au cumul de la Rémunération utilisable. Le texte sous la jauge indique ce que vous pouvez encore vous verser, ou ce que vous avez versé en plus.
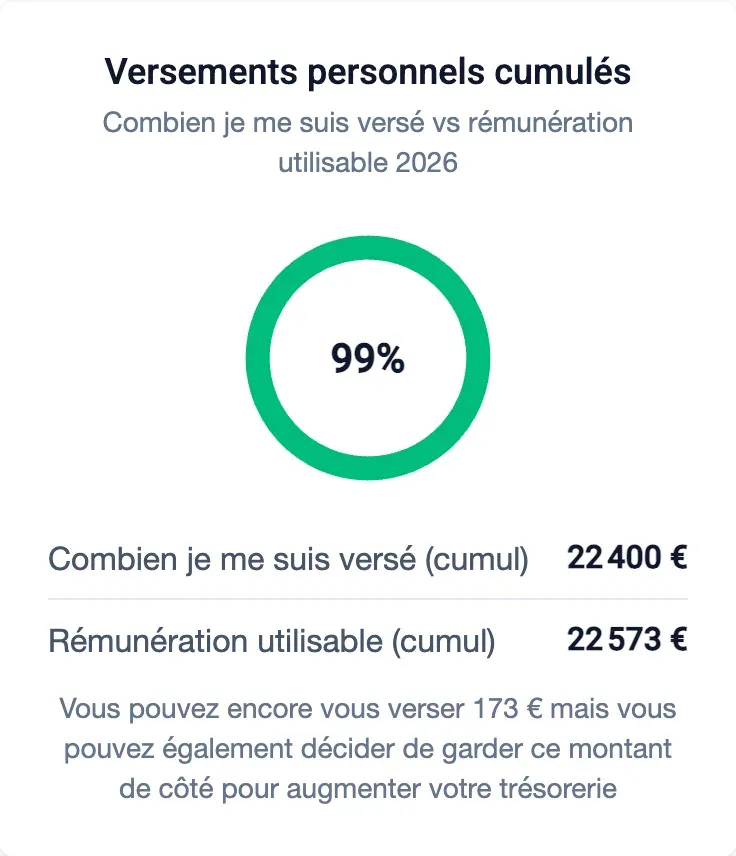
Pour le pilotage mensuel de ces versements, voir Comprendre Combien je me suis versé.
Trésorerie minimale à conserver
Section intitulée « Trésorerie minimale à conserver »Le graphe reprend, pour chaque mois calculé, le montant du bloc Trésorerie minimale à conserver de la vue mensuelle : ce qu’il faut garder au minimum sur votre compte d’épargne professionnel à la fin du mois. Un mois non calculé n’a pas de barre.
Chaque barre empile :
- Restant pour l’année en cours : la régularisation de l’année précédente qu’il reste à payer cette année. Cette part n’apparaît pas la première année d’activité ;
- Dû pour l’année prochaine : la provision pour la régularisation de l’année sélectionnée, payée l’année suivante ;
- votre matelas de sécurité et chacune de vos poches, au montant en vigueur ce mois-là.
Pour la CARPIMKO et la CARCDSF, les deux premières parts comprennent aussi l’évolution du régime complémentaire. Une caisse qui vous doit de l’argent ne fait pas baisser la barre, comme dans le bloc de la vue mensuelle.
Au survol d’un mois, une infobulle détaille chaque part et donne le total. Lorsqu’une part ne peut pas être estimée pour certains mois, un message sous le graphe indique quoi remplir.
Le détail du calcul est expliqué dans Comprendre la trésorerie minimale à conserver.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.