🔧 Comprendre le nouveau moteur de calcul
Cette page explique comment Orthophinance calcule, mois par mois, l’argent à mettre de côté (ou à ressortir) pour gérer vos régularisations URSSAF et CARPIMKO, en collant au mieux à votre trésorerie réelle.
Objectif : stabiliser votre rémunération “utilisable” et éviter de vous demander une épargne “théorique” basée sur des anticipations.
1) Les concepts clés (en 2 minutes)
Section intitulée « 1) Les concepts clés (en 2 minutes) »Chaque mois, Orthophinance compare :
- Ce que la caisse a prélevé (URSSAF/CARPIMKO)
- Ce que vous auriez dû payer (cotisation réellement due, estimée)
De là, on suit une situation de dette/crédit entre vous et la caisse :
- Si la caisse prélève trop : la caisse vous doit de l’argent (crédit en votre faveur)
- Si la caisse ne prélève pas assez : vous devez de l’argent à la caisse (dette en votre défaveur)
Ensuite, Orthophinance décide combien épargner (mettre de côté) ou combien ressortir (reprendre depuis l’épargne) pour préparer les régularisations.
2) Les nouveaux champs intermédiaires affichés dans Orthophinance
Section intitulée « 2) Les nouveaux champs intermédiaires affichés dans Orthophinance »Dans la section des champs intermédiaires, les nouveaux champs sont :
Par caisse
Section intitulée « Par caisse »- URSSAF | à épargner
- CARPIMKO | à épargner
- URSSAF | à ressortir
- CARPIMKO | à ressortir
- Marge de sécurité
- Total à provisionner (marge sécurité incluse)
- Total à ressortir des économies
Autres champs par caisse
Section intitulée « Autres champs par caisse »- CARPIMKO épargne sup 1ère année et URSSAF épargne sup 1ère année : la première année d’activité, Orthophinance vous fait mettre de côté un montant en plus de ce que demandent les cotisations, pour vous aider à constituer une trésorerie de réserve. Ces champs restent à 0 les années suivantes.
- CARPIMKO | à ressortir (absorption compl) : montant repris sur l’épargne quand la cotisation de retraite complémentaire augmente d’une année sur l’autre.
- Les champs qui mentionnent reg. base (par exemple CARPIMKO | dues (-) prov (reg. base)) détaillent la part de la cotisation de retraite du régime de base. Ce sont des étapes de calcul : vous n’avez rien à en faire.
Pour la CARCDSF, les mêmes champs portent le nom de la CARCDSF.
Ces champs apparaissent dans le bloc Résultats de la vue mensuelle en cochant Montrer les champs intermédiaires, sous les rubriques Cotisations effectivement dues, Détails internes - allocation Orthophinance et Marge et totaux :
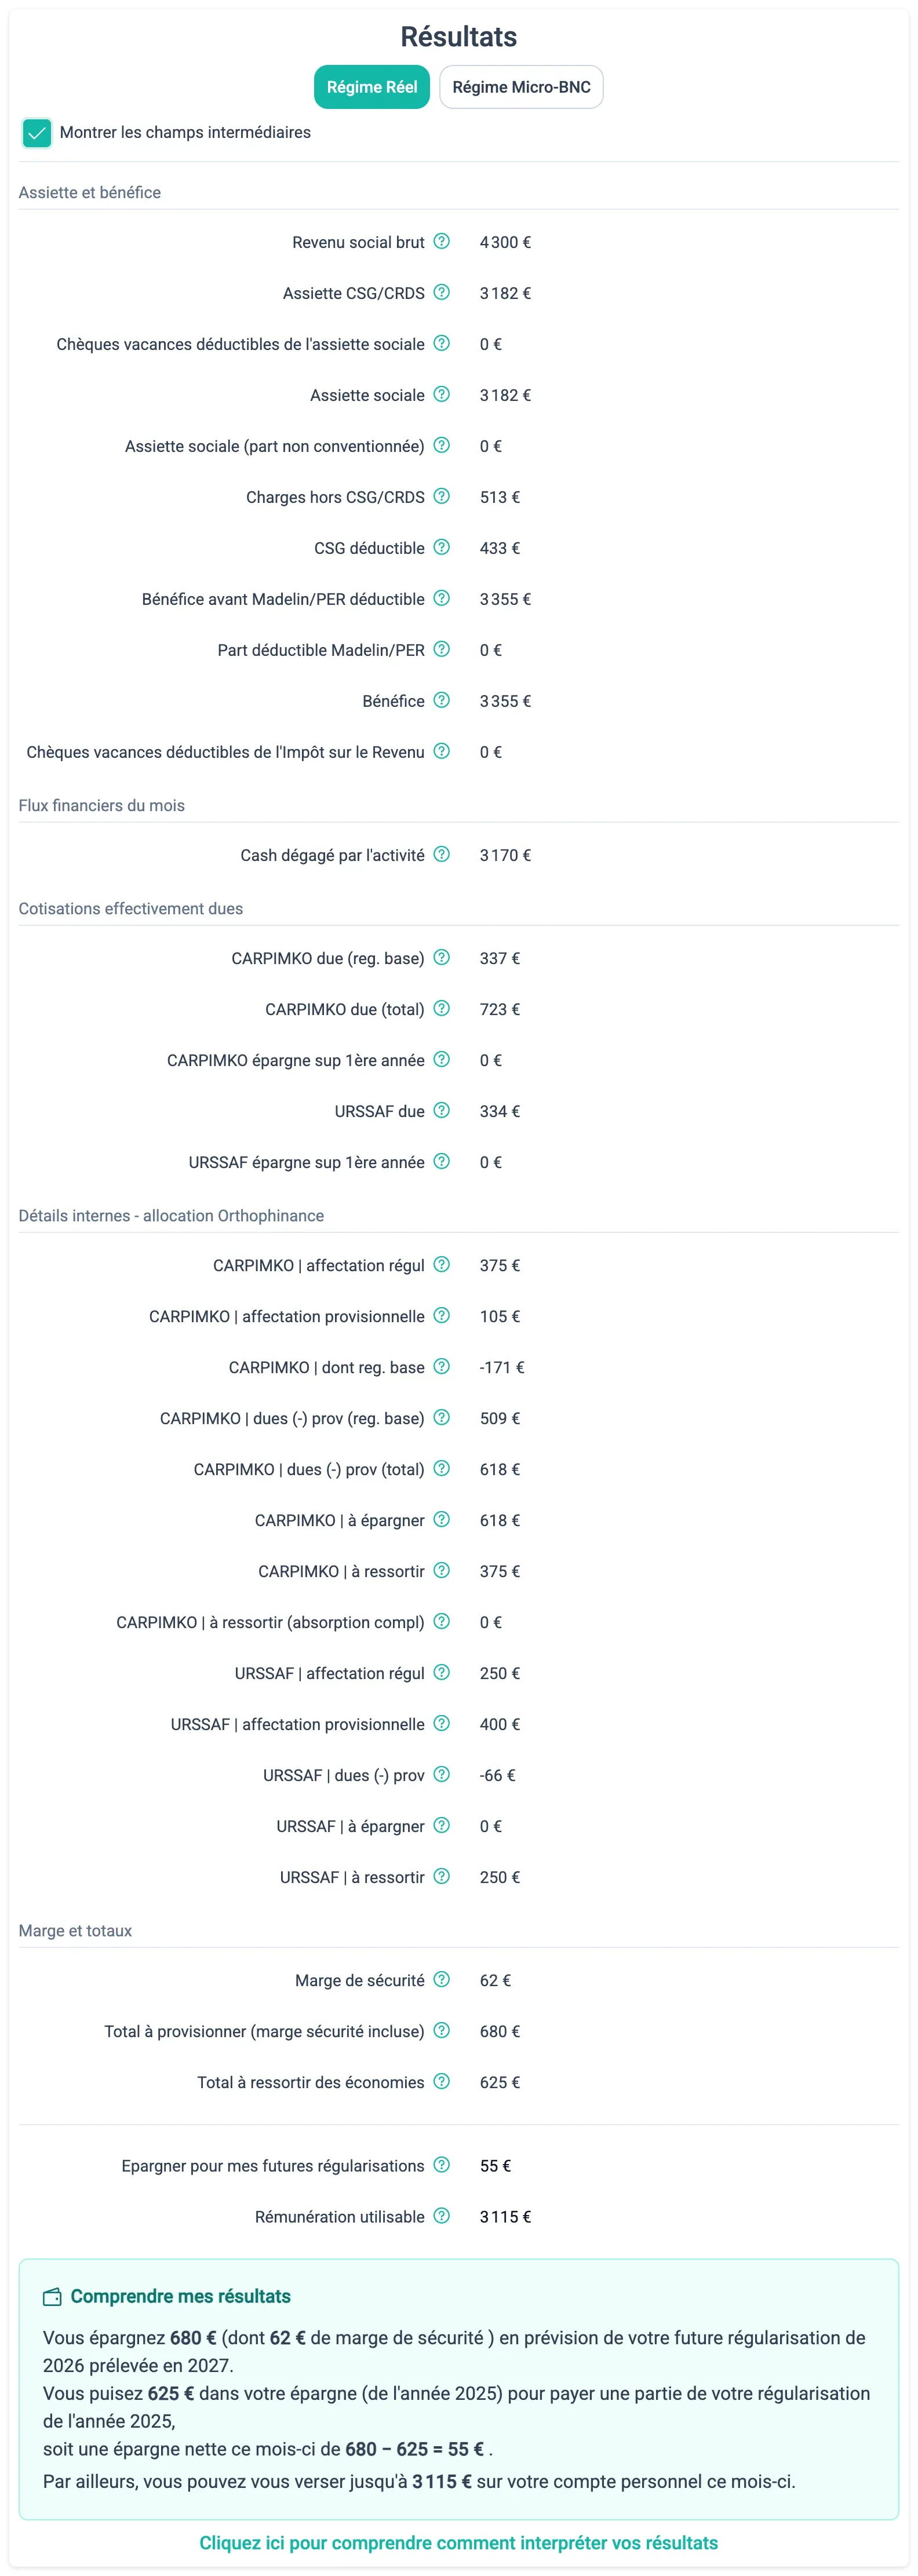
Le champ Épargner pour mes futures régularisations est toujours affiché, en tête du bloc Résultats, sans cocher la case.
3) Les égalités importantes
Section intitulée « 3) Les égalités importantes »Total à provisionner (marge sécurité incluse)
Section intitulée « Total à provisionner (marge sécurité incluse) »C’est la somme de ce que vous devez mettre de côté ce mois-ci :
- (CARPIMKO | à épargner) + (URSSAF | à épargner) + (CARPIMKO épargne sup 1ère année) + (URSSAF épargne sup 1ère année) + Marge de sécurité
Les deux champs « épargne sup 1ère année » valent 0 en dehors de la première année d’activité.
Total à ressortir des économies
Section intitulée « Total à ressortir des économies »C’est la somme de ce que l’on puise ce mois-ci depuis l’épargne (quand c’est légitime) :
- (CARPIMKO | à ressortir) + (URSSAF | à ressortir) + (CARPIMKO | à ressortir (absorption compl))
Épargner pour mes futures régularisations
Section intitulée « Épargner pour mes futures régularisations »C’est le “net” :
Épargner pour mes futures régularisations = Total à provisionner (marge sécurité incluse) - Total à ressortir des économies
4) La logique “à épargner” (expliquée sur une seule caisse)
Section intitulée « 4) La logique “à épargner” (expliquée sur une seule caisse) »Pour comprendre, concentrons-nous sur CARPIMKO | à épargner. (URSSAF fonctionne de la même façon, indépendamment.)
4.1 Règle centrale
Section intitulée « 4.1 Règle centrale »- CARPIMKO | à épargner ne peut pas être négatif par anticipation.
- Mais il peut devenir négatif si vous aviez déjà épargné et qu’on détecte ensuite que vous avez trop mis de côté : on ressort alors le surplus.
5) Exemples concrets
Section intitulée « 5) Exemples concrets »Exemple 1 : La caisse prélève toujours trop (crédit caisse), rien à épargner
Section intitulée « Exemple 1 : La caisse prélève toujours trop (crédit caisse), rien à épargner »| Mois | Prélèvement | Cotis. réellement due | Dette caisse (caisse vous doit) | À épargner |
|---|---|---|---|---|
| Janvier | 500 € | 300 € | 200 € | 0 € |
| Février | 500 € | 300 € | 400 € | 0 € |
| … | … | … | … | 0 € |
| Décembre | 500 € | 250 € | 3 000 € | 0 € |
Ici, la caisse vous prélève trop chaque mois. La “dette de la caisse envers vous” augmente.
✅ Conclusion
- Vous n’avez rien à épargner pour cette caisse (vous avez déjà “sur-payé”).
- L’année suivante, vous aurez une régularisation négative (remboursement ou baisse des prélèvements), ce qui augmentera votre rémunération utilisable.
Pourquoi c’est mieux qu’avant ? Avant, le système pouvait “vous faire ressortir” de l’épargne par anticipation (en supposant que la régularisation négative re-remplirait l’épargne). Le nouveau système est plus conservateur : si la caisse vous doit beaucoup, on ne vous demande pas d’avoir une épargne préexistante pour “compenser”, mais en contrepartie votre rémunération utilisable est plus faible tant que cet argent ne vous est pas rendu par la caisse.
💡 Bonus : si Orthophinance détecte une grosse dette de la caisse envers vous, on peut vous suggérer une action utile (ex : déclaration de revenu estimé) pour baisser les cotisations provisionnelles et améliorer votre trésorerie.
Exemple 2 : Ça alterne (trop puis pas assez), moins de “yo-yo”
Section intitulée « Exemple 2 : Ça alterne (trop puis pas assez), moins de “yo-yo” »| Mois | Écart (prélevé - dû) | Dette caisse | Déjà épargné | À épargner |
|---|---|---|---|---|
| Janvier | +200 € (trop prélevé) | 200 € | 0 € | 0 € |
| Février | -400 € (pas assez) | 0 € | 0 € | +200 € |
| Mars | +100 € (trop prélevé) | 0 € | 200 € | -100 € |
Lecture
- En janvier, la caisse vous doit 200 € → on n’épargne pas (0 €).
- En février, vous devez 400 €, mais la caisse vous devait 200 € : net = 400 - 200 = 200 → on épargne 200 €.
- En mars, vous aviez déjà 200 € épargnés, mais le besoin réel est plutôt 100 € → on ressort 100 € (donc “à épargner” devient négatif).
✅ Conclusion
- “À épargner” peut être négatif uniquement si vous aviez déjà épargné et qu’on corrige un surplus.
6) La logique “à ressortir” (lié aux régularisations)
Section intitulée « 6) La logique “à ressortir” (lié aux régularisations) »6.1 Règle centrale
Section intitulée « 6.1 Règle centrale »CARPIMKO | à ressortir (ou URSSAF | à ressortir) s’active uniquement lors du paiement d’une régularisation positive, en puisant dans une épargne constituée l’année précédente.
Le Total à ressortir des économies peut toutefois être positif sans régularisation positive : il comprend aussi le champ CARPIMKO | à ressortir (absorption compl) (voir la section 2).
Autour de mai/juin, quand vous recevez l’appel de cotisations, vous pouvez renseigner vos régularisations dans l’onglet dédié (Finances pro → Appel de cotisations). Voir aussi 📬 Remplir mes appels de cotisations.
6.2 Cas 1 : Régularisation négative (la caisse vous rembourse)
Section intitulée « 6.2 Cas 1 : Régularisation négative (la caisse vous rembourse) »- CARPIMKO | à ressortir reste à 0
- Vous serez moins prélevée (ou remboursée), donc votre rémunération utilisable augmentera naturellement.
6.3 Cas 2 : Régularisation positive (vous devez payer)
Section intitulée « 6.3 Cas 2 : Régularisation positive (vous devez payer) »L’année précédente, Orthophinance vous a fait épargner ce montant. Quand vous payez la régularisation, Orthophinance vous fait ressortir une partie de cette épargne pour stabiliser votre rémunération.
Exemple : Régularisation positive lissée
Section intitulée « Exemple : Régularisation positive lissée »Imaginons une régularisation de 800 €, payée sur 4 mois (200 €/mois).
| Mois | Régul à payer ce mois | CARPIMKO | à ressortir |
|---|---|---|
| Septembre | 200 € | 200 € |
| Octobre | 200 € | 200 € |
| Novembre | 200 € | 200 € |
| Décembre | 200 € | 200 € |
En pratique, le paiement peut ne pas être parfaitement linéaire. Ce qui compte : le montant total payé sur l’année. Le lissage vise surtout une rémunération plus stable.
7) Résumé (à retenir)
Section intitulée « 7) Résumé (à retenir) »-
Régularisation positive : l’année précédente, vous aviez une dette envers la caisse → Orthophinance vous a fait épargner → au moment du paiement, on ressort.
-
Régularisation négative : la caisse vous devait de l’argent → vous n’aviez rien à épargner → remboursement / baisse de prélèvements, sans “ressortir” d’épargne.
-
CARPIMKO | à épargner :
- reste à 0 quand la caisse vous doit de l’argent
- peut devenir négatif uniquement si vous aviez déjà épargné (on ressort un surplus)
-
CARPIMKO | à ressortir :
- s’active uniquement lors d’une régularisation positive
- puise dans l’épargne constituée l’année précédente
- diminue le total à épargner (et peut le rendre négatif)
8) Nouveau moteur de calcul : ce qui change (et pourquoi c’est mieux)
Section intitulée « 8) Nouveau moteur de calcul : ce qui change (et pourquoi c’est mieux) »Nous avons déployé un nouveau moteur pour que le suivi colle mieux à votre trésorerie réelle.
8.1 URSSAF et CARPIMKO : plus de compensation automatique entre caisses
Section intitulée « 8.1 URSSAF et CARPIMKO : plus de compensation automatique entre caisses »Avant, l’épargne “future régularisation” pouvait implicitement mélanger les deux caisses. Désormais, elles sont traitées strictement indépendamment :
- si une caisse vous doit de l’argent, cela ne “compense” plus automatiquement une autre caisse où vous devez épargner.
8.2 Marge de sécurité : appliquée par caisse, sur l’écart du mois
Section intitulée « 8.2 Marge de sécurité : appliquée par caisse, sur l’écart du mois »La marge de sécurité s’applique maintenant :
- caisse par caisse ;
- sur l’écart du mois entre les cotisations dues et les cotisations provisionnelles prélevées, quand cet écart est positif.
Cet écart peut être plus élevé que le montant « à épargner » du mois. Dans l’exemple 2, en février, l’écart est de 400 € alors que « à épargner » vaut 200 € : avec une marge de 10 %, la marge de sécurité vaut 40 €.
La marge de sécurité ne peut pas rendre la rémunération utilisable négative : elle est limitée à la rémunération utilisable calculée avant la marge. Quand celle-ci est nulle ou négative, la marge vaut 0.
Vous pouvez l’ajuster dans Finances pro → Paramétrage → Mes paramètres (voir 🛡️ La marge de sécurité Orthophinance).
8.3 Plus d’explications dans la vue mensuelle
Section intitulée « 8.3 Plus d’explications dans la vue mensuelle »Nous ajoutons davantage de texte explicatif dans la vue mensuelle : affectations, dettes, mise de côté, etc.
8.4 Moins d’anticipation = moins besoin d’une grosse épargne “théorique”
Section intitulée « 8.4 Moins d’anticipation = moins besoin d’une grosse épargne “théorique” »Avant, on pouvait “prélever” dans l’épargne par anticipation, en supposant qu’une régularisation future viendrait compenser. Maintenant, on est plus prudent : on attend que la régularisation soit constatée pour en tenir compte.
➡️ Résultat : calcul plus fidèle à la trésorerie, utile notamment dans certains cas (ex : congés maternité).
8.5 Détection des grosses dettes des caisses
Section intitulée « 8.5 Détection des grosses dettes des caisses »Si Orthophinance repère qu’une caisse vous doit beaucoup, on peut vous le signaler et vous suggérer une action (ex : déclaration de revenu estimé) pour baisser les cotisations provisionnelles et alléger votre trésorerie.
9) FAQ (questions fréquentes)
Section intitulée « 9) FAQ (questions fréquentes) »Pourquoi “à épargner” est à 0 alors que je suis prélevée ?
Section intitulée « Pourquoi “à épargner” est à 0 alors que je suis prélevée ? »Parce que la caisse vous prélève déjà trop : elle vous doit de l’argent. Il n’y a rien à mettre de côté pour une régularisation future sur cette caisse.
Pourquoi “à épargner” est négatif ?
Section intitulée « Pourquoi “à épargner” est négatif ? »Parce que vous aviez déjà épargné et qu’on détecte que vous aviez mis trop : on ressort le surplus.
Pourquoi “à ressortir” est à 0 alors que je m’attends à une régularisation ?
Section intitulée « Pourquoi “à ressortir” est à 0 alors que je m’attends à une régularisation ? »“À ressortir” s’active uniquement quand une régularisation positive est renseignée (au moment où vous la recevez et/ou la payez).
Est-ce que le nouveau moteur change le montant total à mettre de côté sur l’année ?
Section intitulée « Est-ce que le nouveau moteur change le montant total à mettre de côté sur l’année ? »En pratique, cela ne change pas “le besoin global” à long terme, mais cela change le timing et la façon dont l’argent est affecté dans le temps, avec moins d’anticipation.
Que faire si Orthophinance affiche une grosse dette de la caisse envers moi ?
Section intitulée « Que faire si Orthophinance affiche une grosse dette de la caisse envers moi ? »C’est souvent le signe que vous êtes trop prélevée en provisionnel. Dans ce cas, il peut être pertinent de contacter la caisse et/ou faire une déclaration de revenu estimé pour ajuster les prélèvements.
10) Point important (mai/juin)
Section intitulée « 10) Point important (mai/juin) »Pour que le calcul des dettes et des affectations soit exact, Orthophinance vous demandera de renseigner vos régularisations au moment où vous recevez l’appel de cotisations. La procédure est détaillée dans 📬 Remplir mes appels de cotisations.
Avec Orthophinance, anticipez vos régularisations et calculez chaque mois votre vraie rémunération.